「ライフプラン」と聞くと、細かい予定表を作らなければいけない気がして手が止まりませんか。この記事では、主なライフイベントの費用の目安と、10年のライフプランを5行だけで書く方法を紹介します。
みんなのタイミング(全国平均)
| 項目 | 2025年 |
|---|---|
| 平均初婚年齢 | 夫31.0歳/妻29.7歳(概数) |
| 第1子出生時の母の平均年齢 | 31.0歳(概数) |
| 婚姻件数 | 48万9,158組(前年より4,066組増) |
あくまで平均で、早い・遅いはありません。ただ、20代後半〜30代の10年間に、結婚・出産・住まいといった大きなライフイベントが重なりやすいことがわかります。
出典:厚生労働省「令和7年(2025)人口動態統計月報年計(概数)」(年齢)、同「令和7年(2025)人口動態統計(確定数)」(2026年9月公表、婚姻件数)
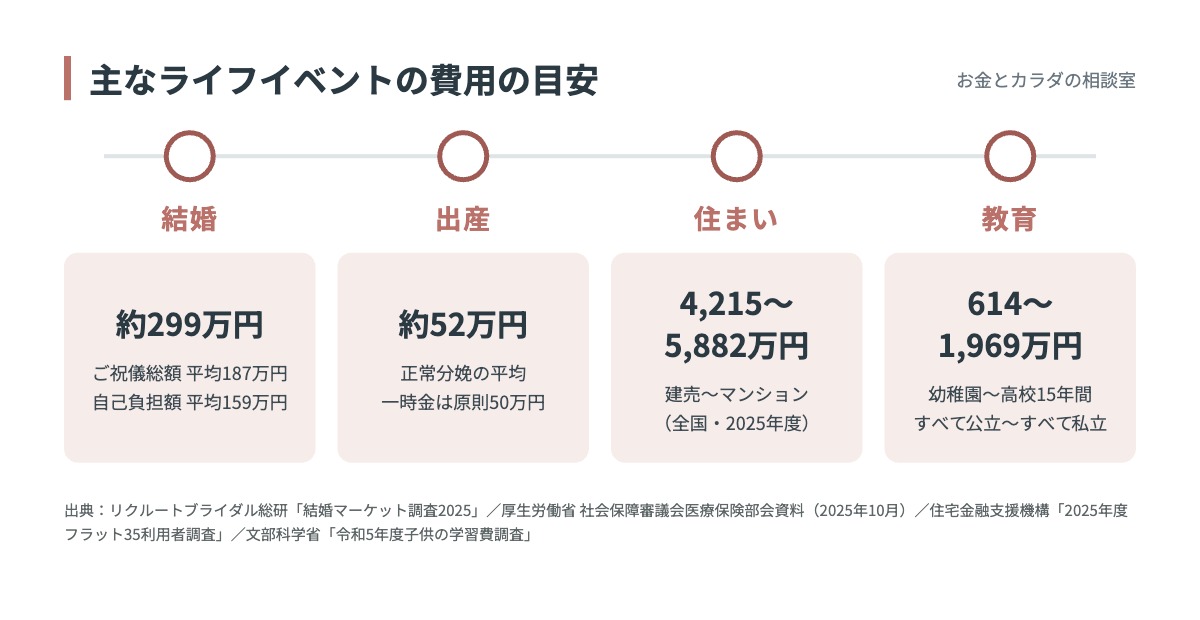
主なライフイベントの費用の目安
| イベント | 費用の目安 | 補足 |
|---|---|---|
| 結婚(挙式・披露宴) | 約299万円 | ご祝儀総額の平均は約187万円、自己負担額の平均は約159万円。それぞれ回答した人が違うため、差し引きは一致しません |
| 出産(正常分娩) | 約52万円 | 2024年度の平均。出産育児一時金(原則50万円)でおおむね賄える水準 |
| 住宅 | 4,215〜5,882万円 | 建売住宅4,215万円/土地付注文住宅5,313万円/マンション5,882万円(全国、2025年度) |
| 教育(幼稚園〜高校の15年間) | 614〜1,969万円 | すべて公立614万円/すべて私立1,969万円 |
| 高校入学〜大学卒業(7年間) | 約743〜1,083万円 | 国公立743万円/私立文系952万円/私立理系1,083万円(入学費用+在学費用) |
出産については、2026年に成立した健康保険法などの改正で、出産費用を健康保険から給付する仕組みへ見直すことが決まり、公布から2年以内に始まる予定です。始まる時期や内容は、これから決まる部分があります。
出典:リクルートブライダル総研「結婚マーケット調査2025」(2026年1月)/厚生労働省 第201回社会保障審議会医療保険部会 資料(2025年10月)、同「健康保険法等の一部を改正する法律案の概要」/住宅金融支援機構「2025年度フラット35利用者調査」(2026年7月)/文部科学省「令和5年度子供の学習費調査」(2026年1月訂正版)/日本政策金融公庫「令和3年度 教育費負担の実態調査結果」
ライフプランは「予定」ではなく「希望の順番」
- 順番を決める:結婚・引っ越し・転職・出産・住宅は全部いっぺんには来ない。「どれを先にしたいか」だけ決める
- 大きい支出に印をつける:一度にまとまったお金が出る時期が「貯めておく時期」の目印になる
- 変わったら書き直す:相手ができた、仕事が変わった。年1回書き直すのが前提
10年ライフプランは5行だけ
| 行 | 書くこと(例) |
|---|---|
| 年齢 | 29 → 39 |
| 仕事 | 今の会社 → 転職? 独立? 働き方 |
| 住まい | 賃貸 → ふたり暮らし → 購入? 街は? |
| 家族 | 結婚 → 子ども → 親のこと |
| 大きな支出 | 結婚式・引っ越し・出産・車・住宅の頭金 |
コツ:右端の「10年後」を先に書いてから、間を埋めていきます。空欄はそのままでOKです。
書いてみる:29歳・Bさんの10年ライフプラン
たとえば、29歳で結婚を考えているBさんが5行を埋めると、こんなイメージになります(架空のモデルケース)。
| 今 | 2年後 | 4年後 | 6年後 | 10年後 | |
|---|---|---|---|---|---|
| 年齢 | 29歳 | 31歳 | 33歳 | 35歳 | 39歳 |
| 仕事 | 今の会社 | 今の会社 | 育休→復職 | 時短勤務 | フルタイム? |
| 住まい | ひとり暮らし | ふたりで賃貸 | 賃貸 | 購入を検討 | 持ち家? |
| 家族 | 交際中 | 結婚 | 第1子 | 子ども小学生 | |
| 大きな支出 | 結婚式・引っ越し | 出産 | 住宅の頭金 |
並べてみると、2〜6年後に大きな支出が集中していることが一目でわかります。この「集中する時期」に向けて、今から少しずつ準備しておけばいい、というのが見えてくるのがライフプランのいちばんの効果です。
大きな支出から逆算する:毎月いくら貯める?
Bさんが2年後の結婚式に向けて、自己負担の平均(約159万円)を用意したい場合で計算してみます。
| 準備したい額 | 期間 | 毎月の積立額 | ふたりで分けると |
|---|---|---|---|
| 約159万円 | 24か月 | 約6.6万円 | ひとり約3.3万円 |
「159万円」と聞くと大きく感じますが、月の金額にすると、ぐっと現実的になります。結婚式をするかどうか、規模をどうするかも含めて、結婚資金は「3つの箱」で考えるも参考にしてください。
たとえるなら「地図アプリの経路」
地図アプリは目的地を入れると経路が出て、渋滞があれば別ルートを出し直してくれます。ライフプランも同じで、大事なのは目的地(10年後の暮らし)を入れること。いつ何をするかという経路は、途中で何度でも再検索してかまいません。
お金の置き場所は「いつ使うか」で決める
| 置き場所 | 入れるお金 |
|---|---|
| 貯める(預金) | 2〜3年以内に使うお金。結婚式・引っ越し・出産。目安は生活費の3〜6か月分+直近のイベント費用 |
| 備える(保険) | 起きたら困ることへの備え。結婚・出産のタイミングで見直す人が多い |
| 増やす(NISAなど) | 10年以上使わないお金。短期で使うお金は入れないのが大原則 |
NISAは投資の利益に税金がかからない制度で、つみたて投資枠が年120万円、成長投資枠が年240万円、非課税で持てる上限は1,800万円、期間は無期限です。2027年1月からは、つみたて投資枠を0〜17歳の子どもも使えるようになります(年60万円、上限600万円)。投資は元本が減ることもあるため、「10年以上使わないお金」で考えるのが前提です。制度の詳細は金融庁の特設サイトで確認できます。
出典:金融庁「NISA特設ウェブサイト」、財務省「令和8年度税制改正」
まとめ
- 20代後半〜30代の10年に、結婚・出産・住まいのイベントが重なりやすい
- 主なライフイベントの費用は、全国の調査で目安をつかめる
- ライフプランは「希望の順番」。5行だけ、10年後から書く
- 大きな支出は「月いくら」に直すと現実的になる
- お金の置き場所は「いつ使うか」で決める
あわせて読みたい
- 結婚のいちばんの壁は「お金」? 結婚資金は「3つの箱」で考える
- 子どもを考え始めたら知っておきたい、出産・子育てのお金【2026年10月時点】
- 夫婦の貯金、20代・30代の中央値は? 平均ではなく「真ん中」で見る
もっと具体的に整理したい方へ
記事の内容を、ご自身の収入や予定に当てはめて整理したい方には、オンラインの個別相談をご用意しています。その場でお申し込みを受けることはなく、「今日は整理だけで」でも大丈夫です。
※本記事は一般的な情報提供を目的としており、特定の金融商品をおすすめするものではありません。制度・統計の内容は2026年10月時点のものです。