結婚した年の年末調整では、配偶者控除(配偶者がいる人の所得税を軽くするしくみ)や配偶者特別控除が受けられるかどうかが気になると思います。2026年分は税制改正で基準が変わりました。この記事では、国税庁の情報をもとに、2026年分の要件と手続き、そして混同しやすい社会保険の「扶養」との違いを整理します。
2026年分の配偶者控除・配偶者特別控除
どちらも、控除を受ける本人(納税者)の合計所得金額(収入から必要経費や給与所得控除を引いた額)が1,000万円以下であることが前提です。そのうえで、配偶者の1年間の所得によって、どちらの控除になるかが決まります。
| 配偶者の合計所得金額 | 配偶者が給与だけの場合の年収 | 控除額(本人の所得900万円以下) | |
|---|---|---|---|
| 配偶者控除 | 62万円以下 | 136万円以下 | 38万円(70歳以上の配偶者は48万円) |
| 配偶者特別控除 | 62万円超133万円以下 | 136万円超207万円以下 | 38万円〜1万円(配偶者の所得が増えるほど段階的に減る) |
配偶者特別控除は、配偶者の合計所得金額が95万円以下なら38万円で、そこから段階的に減り、130万円超133万円以下では3万円になります。本人の所得が900万円を超えると、控除額はさらに小さくなります。
出典:国税庁 タックスアンサー「No.1191 配偶者控除」「No.1195 配偶者特別控除」(令和8年4月1日現在法令等)
2025年度・2026年度の税制改正で変わったこと
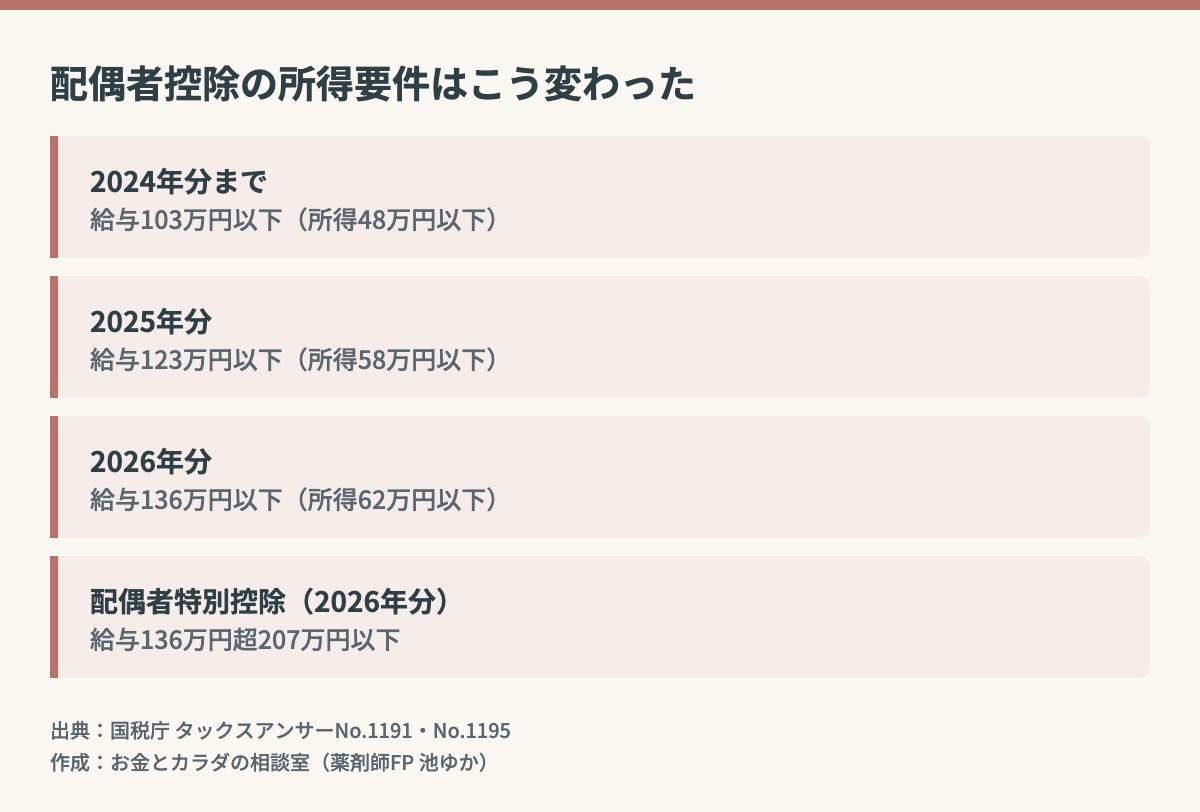
| 年分 | 配偶者控除の所得要件 | 給与収入にすると |
|---|---|---|
| 2024年分まで | 48万円以下 | 103万円以下 |
| 2025年分 | 58万円以下 | 123万円以下 |
| 2026年分 | 62万円以下 | 136万円以下 |
2026年度の改正で、基礎控除(誰でも受けられる控除)が引き上げられ、合計所得金額132万円以下の人は104万円(2026年分・2027年分)になりました。給与所得控除の最低額も65万円から74万円に上がっています。この結果、配偶者本人に所得税がかからない給与収入の目安は、178万円までになりました。
これらの改正は2026年12月1日に施行され、2026年分から適用されます。11月までの毎月の源泉徴収は変わらず、12月の年末調整で1年分をまとめて精算するしくみです。
出典:国税庁「令和8年分 年末調整のしかた」Ⅰ 昨年と比べて変わった点(基礎控除の引上げ等)、国税庁 タックスアンサー「No.1191 配偶者控除」
判定は「12月31日の時点」
配偶者控除・配偶者特別控除は、その年の12月31日の現況で判定します。たとえば12月に結婚しても、12月31日に夫婦であれば、その年の控除の対象になりえます。ただし、配偶者の所得は結婚前に働いて得た分も含めた1年分で見ます。年の途中まで正社員で働いていた人は、所得が基準を超えることもあるので注意が必要です。
なお、勤務先の年末調整では、年末調整を行う日の状況で判定します。年末調整のあと、12月31日までに結婚した場合は、年末調整のやり直しをすることができます。勤務先で対応できないときは、翌年の確定申告で控除を受ける方法もあります。
出典:国税庁 タックスアンサー「No.1191 配偶者控除」、国税庁「令和8年分 年末調整のしかた」
手続きと書類
- 勤務先に結婚を伝える:氏名や住所の変更、健康保険の扶養に入れるかどうかなど、届け出がまとめて必要になることが多いです
- 「令和8年分 給与所得者の配偶者控除等申告書」を出す:配偶者の1年分の所得の見積額を書きます。年の最後の給与を受け取る日の前日までに提出します
- 配偶者の収入を確かめる:結婚前の勤め先の源泉徴収票などで、1〜12月の収入の合計を確認しておくと見積もりがスムーズです
結婚にともなうお金の手続き全体は、こちらの記事でまとめています。
出典:国税庁「令和8年分 年末調整Q&A」、国税庁「令和8年分 年末調整のしかた」
税の「壁」と社会保険の「扶養」は別物
| しくみ | 基準 | どの期間で見る? |
|---|---|---|
| 配偶者控除(本人の所得税) | 配偶者の給与136万円以下 | 1〜12月の実際の所得 |
| 配偶者特別控除(本人の所得税) | 配偶者の給与136万円超207万円以下 | 1〜12月の実際の所得 |
| 配偶者本人の所得税 | 給与178万円までかからない目安(2026・2027年分) | 1〜12月の実際の所得 |
| 社会保険の扶養(健康保険・国民年金の第3号) | 年収130万円未満の見込み(同居なら、扶養する人の収入の半分未満であることも条件) | これから1年間の見込み |
社会保険の扶養は、2026年4月から、労働条件通知書などの労働契約で決められた賃金から見込まれる年収で判定するしくみになりました。また、勤め先の規模や働く時間によっては、130万円より手前で勤め先の社会保険に入ることもあります。「税は136万円までだから大丈夫」と思っていても、社会保険の基準は別に確認が必要です。
出典:日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき」、同「労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取り扱いについて」(2025年12月25日更新)、厚生労働省「『年収の壁』への対応」
たとえるなら、名前の似た薬
薬局では、名前のよく似た薬を取り違えないように、とても気をつけています。名前が似ていても、成分も使い道もまったく違うからです。「扶養」という言葉も同じで、税金の扶養と社会保険の扶養は、基準の金額も、見る期間も、窓口も違います。同じ言葉でも「どちらの扶養の話か」を確かめることが、勘違いを防ぐいちばんの近道です。
ご自身のケースでどうなるかは、勤務先の担当部署や、税理士・税務署に確認してください。
まとめ
- 2026年分の配偶者控除は、配偶者の給与136万円以下(合計所得62万円以下)
- 配偶者特別控除は136万円超207万円以下まで、段階的に受けられる
- 判定は12月31日の時点。配偶者の所得は結婚前の分も含めた1年分
- 社会保険の扶養(130万円未満の見込み)は、税とは別の基準
もっと具体的に整理したい方へ
記事の内容を、ご自身の収入や予定に当てはめて整理したい方には、オンラインの個別相談をご用意しています。その場でお申し込みを受けることはなく、「今日は整理だけで」でも大丈夫です。
※本記事は一般的な情報提供を目的としており、特定の金融商品をおすすめするものではありません。制度の内容は2026年10月時点のものです。