結婚が決まると、「どこに住む?」「賃貸のまま?それとも買う?」という話が出てくることがあります。住まいは、毎月の支出のなかでいちばん大きくなりやすいものです。だからこそ、どちらが正解かではなく、ふたりのこれからの暮らし方に合うかどうかで考えたいところです。
この記事では、賃貸と購入の違い、2026年から変わった住宅ローン控除、借入額の考え方を、2026年10月時点の情報で整理します。購入をすすめる記事でも、賃貸をすすめる記事でもありません。
賃貸と購入、それぞれの特徴
| 賃貸 | 購入 | |
|---|---|---|
| 住み替え | 転勤や家族が増えたときに動きやすい | 売る・貸すなどの手間と費用がかかる |
| 毎月の支払い | 家賃(更新料がかかる地域も) | ローン返済に加えて、固定資産税、修繕の積立、マンションなら管理費 |
| 金利の影響 | 受けない | 変動金利なら返済額が変わることがある |
| 年をとってから | 家賃の支払いが続く | 返済が終われば住居費は下がるが、修繕費はかかる |
| 税金の支援 | なし | 条件を満たせば住宅ローン控除 |
どちらにも良いところと負担があります。「何年くらいその地域に住みそうか」「子どもや働き方の予定はどうか」で、合う答えは変わります。
住宅ローン控除は2030年末の入居まで延長
住宅ローン控除(住宅ローンの年末残高の一部を、所得税などから差し引ける制度)は、2026年度の税制改正で5年間延長され、2026年1月1日から2030年12月31日までに入居した人が対象になりました。控除率は年末残高の0.7%です。
新築住宅は、省エネ性能が高いほど借入限度額(控除の計算に使えるローン残高の上限)が大きくなります。省エネ基準を満たさない新築は、原則として対象外です。
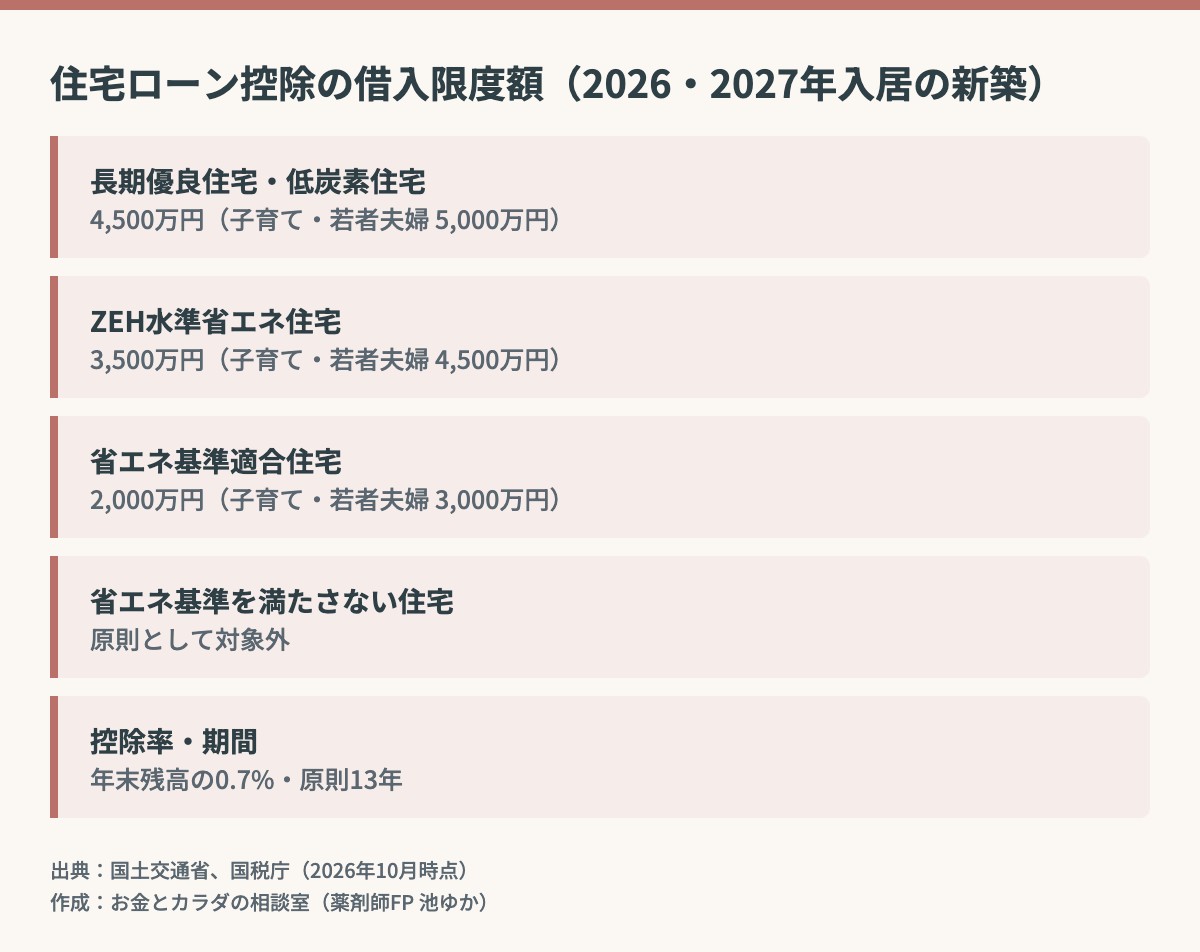
| 新築住宅の性能 | 借入限度額(一般) | 子育て世帯・若者夫婦世帯 | 控除期間 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 | 5,000万円 | 13年 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年(2026・2027年入居のみ) |
中古(既存)住宅も、省エネ性能の高いものは控除期間が13年に延び、借入限度額も引き上げられました(長期優良・ZEH水準などは一般3,500万円、子育て世帯・若者夫婦世帯は4,500万円)。また、2028年以降の入居では、土砂災害特別警戒区域などの「災害レッドゾーン」にある新築住宅は対象外になります。
合計所得金額は2,000万円以下、床面積は原則40㎡以上(所得1,000万円超の人や上乗せを使う人は50㎡以上)などの条件があります。税金の扱いは個別に違うので、詳しくは税理士や税務署に確認してください。
出典:国土交通省「住宅ローン減税(令和8年度税制改正後)Q&A」(2026年7月更新)、国土交通省「住宅税制」、国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合」「No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合」(令和8年4月1日現在法令等)
新婚夫婦は「若者夫婦世帯」に当てはまることも
子育て世帯・若者夫婦世帯の上乗せは、入居した年の12月31日時点で、次のどれかに当てはまる人が対象です。
- 19歳未満の扶養親族(子どもなど)がいる
- 40歳未満で、配偶者がいる
- 40歳以上で、40歳未満の配偶者がいる
子どもがいなくても、夫婦のどちらかが40歳未満なら対象になります。ただし、40㎡台の住宅は上乗せの対象外です。
出典:国税庁「No.1211-1」(令和8年4月1日現在法令等)、国土交通省「住宅ローン減税(令和8年度税制改正後)Q&A」(2026年7月更新)
借入額は「借りられる額」より「返せる額」で
住宅ローンでは、年収に対して年間の返済額が何%かという「返済負担率」が審査の目安になります。たとえば全期間固定金利のフラット35では、年収400万円未満は30%以下、400万円以上は35%以下が基準です。ただし、これは「ここまでなら貸せる」という上限で、無理なく返せる額とは別のものです。
金利によって、毎月の返済額は大きく変わります。下の表は、3,000万円を35年で借りた場合の試算です(元利均等返済、ボーナス返済なし、金利は全期間一定と仮定)。
| 金利(年) | 毎月の返済額 | 総返済額 |
|---|---|---|
| 1.0% | 約8.5万円 | 約3,557万円 |
| 2.0% | 約9.9万円 | 約4,174万円 |
| 3.83% | 約13.0万円 | 約5,451万円 |
フラット35の2026年10月の金利は、借入期間21年以上・融資率9割以下で年3.83%〜5.84%(最も多い金利は3.83%)でした。金利は毎月変わるので、その時点の数字を確認してください。
出典:住宅金融支援機構【フラット35】「借入対象となる住宅及び借入額」、同「2026年10月の借入金利」。返済額は筆者の試算
たとえるなら「長期処方」
薬を長い期間まとめて処方してもらうときは、「この先も同じ量を飲み続けられそうか」を考えます。途中で体の状態が変わることもあるので、定期的に見直せることも大切です。
住宅ローンは、30年、35年と続く長期処方のようなものです。今の収入で返せるかだけでなく、子育てで働き方が変わったとき、金利が上がったときにも続けられるかを、ふたりで想像してみてください。賃貸を選ぶ場合も、更新のタイミングごとに住まいを見直せるという良さがあります。
ふたりで話しておきたいこと
- 今の地域に、あと何年くらい住みそうか(転勤や実家との距離)
- 子どもや働き方の予定によって、収入がどう変わりそうか
- 頭金を入れたあとも、手元に生活費の半年〜1年分くらいを残せるか
- 金利が上がったり、収入が減ったりしても返し続けられるか
10年先までの予定を書き出す方法は、10年ライフプランの記事で紹介しています。
まとめ
- 賃貸と購入に正解はない。ふたりの暮らし方の予定で考える
- 住宅ローン控除は2030年末の入居まで延長。省エネ性能で借入限度額が変わる
- 夫婦のどちらかが40歳未満なら、子どもがいなくても上乗せの対象になりうる
- 借入額は「借りられる額」ではなく「返し続けられる額」から考える
もっと具体的に整理したい方へ
記事の内容を、ご自身の収入や予定に当てはめて整理したい方には、オンラインの個別相談をご用意しています。その場でお申し込みを受けることはなく、「今日は整理だけで」でも大丈夫です。
※本記事は一般的な情報提供を目的としており、特定の金融商品をおすすめするものではありません。制度の内容は2026年10月時点のものです。