「同年代はもっと貯めているのでは」と不安になって、楽しみを我慢していませんか。この記事では、独身の貯蓄の実態をデータで確認したうえで、楽しみも貯金も大切にするお金の使い方を紹介します。
平均は255万円、でも「真ん中の人」は37万円
| 単身世帯 | 平均 | 中央値 | 金融資産なし |
|---|---|---|---|
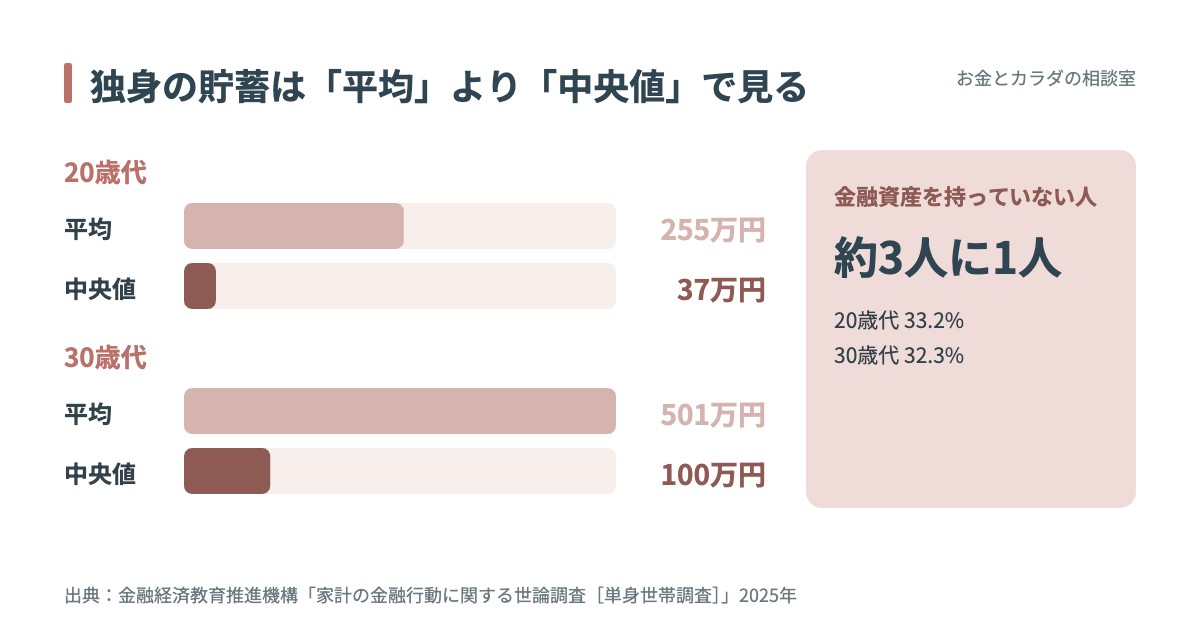
| 20歳代 | 255万円 | 37万円 | 33.2% |
| 30歳代 | 501万円 | 100万円 | 32.3% |
平均は一部の多く持っている人が引き上げます。並べたときに真ん中にいる人(中央値)は、20代で37万円、30代で100万円。そして約3人に1人は金融資産を持っていません。周りと比べるなら、平均ではなく中央値を基準にしてみてください。
出典:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査[単身世帯調査]」2025年(2025年12月公表)各種分類別データ。金融資産を保有していない世帯を含む
ひとり暮らしの1か月の支出
34歳以下の単身世帯の1か月の支出は約17.8万円。食費と住居費で4割あまりを占めます。教養娯楽と交際費を合わせた「楽しみ」に使うお金は約3.7万円で、支出のおよそ2割です。
| 項目 | 1か月の平均 |
|---|---|
| 支出の合計 | 177,542円 |
| 食料 | 41,992円 |
| 住居(家賃など) | 35,060円 |
| 教養娯楽 | 24,242円 |
| 交際費 | 12,274円 |
出典:総務省「家計調査」家計収支編 2025年 単身世帯・34歳以下(第2表)
使い道は「満足が残るか」で分ける
「消費・浪費・投資」という分け方は、自分を責めやすくなりがちです。おすすめの基準はひとつ、「使ったあとに満足が残るかどうか」です。
| 満足が残る支出 | 満足が残らない支出 |
|---|---|
| 旅行の思い出、友人との時間、体調を整えるもの、学び | なんとなくのコンビニ、使っていないサブスク、付き合いだけの飲み会 |
同じ外食でも、残る外食と残らない外食があります。金額の大小ではなく、あとに残る満足で判断してみてください。
仕組みは「一度だけ決める」3ステップ
- 楽しみ予算を先に決める:「残ったら」ではなく先に枠を取る。目安は手取りの1〜2割
- 貯金は給料日に自動で:財形、銀行の自動積立、証券口座の積立設定など。手を動かすのは設定の日だけ
- 残りで生活する:足りなければ家賃・通信費・保険などの固定費から見直す
多くの人は「生活費→余ったら貯金→さらに余ったら楽しみ」の順番で、楽しみが最後になり我慢が続きます。先に楽しみと貯金の枠を取ることで、罪悪感なく使えるようになります。
たとえるなら:貯金は「サブスク」、楽しみは「推し活予算」
貯金はサブスクのように自動で引き落とされる仕組みにすると、意思の力がいりません。楽しみは推し活と同じで、月の上限だけ決めておけば、その範囲内では全力で楽しめます。
事例:手取り25万円・ひとり暮らしのAさん
楽しみ3万円・貯金4万円を給料日に別口座へ移し、残りの18万円で生活。楽しみの中身は月によって旅行の積立にしたり友人との食事にしたり。格安SIMへの変更と使っていないサブスクの解約で固定費も見直し、「使っていいお金」が見えて買い物の迷いが減りました。(架空の事例です)
| Aさんの手取り25万円の分け方 | 金額 | 割合 |
|---|---|---|
| 楽しみ予算(給料日に別口座へ) | 3万円 | 12% |
| 先取り貯金(給料日に自動で) | 4万円 | 16% |
| 生活費(残りで暮らす) | 18万円 | 72% |
先取り貯金の最初の目標は、生活費の3〜6か月分
先取り貯金を始めたら、最初の目標にしたいのが、急な出費や収入が減ったときにすぐ使える「すぐ引き出せるお金」です。FPの相談では生活費の3〜6か月分をひとつの目安にすることが多く、34歳以下の単身世帯の平均的な支出(月約17.8万円)で考えると、約53万〜107万円になります。
| 毎月の先取り額 | 1年後 | 2年後 | 3年後 |
|---|---|---|---|
| 2万円 | 24万円 | 48万円 | 72万円 |
| 3万円 | 36万円 | 72万円 | 108万円 |
| 4万円 | 48万円 | 96万円 | 144万円 |
20代の中央値(37万円)と比べると高く感じるかもしれませんが、毎月3万円なら3年で届く金額です。焦らず、仕組みで少しずつ近づけば大丈夫です。
体調を崩して働けなくなったら?会社員なら「傷病手当金」
薬剤師としてお伝えしたいのが、体調とお金のつながりです。会社員や公務員などで勤務先の健康保険に入っている人は、仕事以外の病気やケガで会社を休み、給与が受けられないときに「傷病手当金」を受け取れる場合があります。
| 項目 | 内容(協会けんぽの場合) |
|---|---|
| いつから | 連続して3日間休んだあと、4日目以降の休んだ日 |
| 1日あたりの額 | 標準報酬月額の平均を30で割った額の3分の2(おおよそ給与の3分の2) |
| 受け取れる期間 | 支給を始めた日から通算1年6か月 |
自営業やフリーランスの方が入る国民健康保険では、扱いが異なります。自分がどの健康保険に入っていて、休んだときに何を受け取れるかを一度確かめておくと、「すぐ引き出せるお金」をいくら用意すればいいかも見えてきます。
出典:全国健康保険協会(協会けんぽ)「傷病手当金」
「守る支出」を決めることは、価値観を言葉にすること
何を守るかは人それぞれです。旅行を守る人、住まいの快適さを守る人、人との時間を守る人。守る支出を決めることは、自分が何を大切にしているかを言葉にすることでもあります。将来パートナーとお金の話をするときにも、きっと役に立ちます。
まとめ
- 独身の貯蓄は平均より中央値で見る(20代37万円・30代100万円)
- 使い道は「満足が残るか」で分ける
- 楽しみと貯金は先に枠を取り、残りで生活する
- 最初の目標は、生活費の3〜6か月分の「すぐ引き出せるお金」
- 会社員は傷病手当金など、休んだときの公的な支えも確認しておく
あわせて読みたい
- 夫婦の貯金、20代・30代の中央値は? 平均ではなく「真ん中」で見る
- 結婚・出産・住宅の費用はいくら?10年ライフプランを5行で書く方法
- 婚活で「お金の話」はいつ、どう切り出す? 相手に求める条件の変化から考える
もっと具体的に整理したい方へ
記事の内容を、ご自身の収入や予定に当てはめて整理したい方には、オンラインの個別相談をご用意しています。その場でお申し込みを受けることはなく、「今日は整理だけで」でも大丈夫です。
※本記事は一般的な情報提供を目的としており、特定の金融商品をおすすめするものではありません。制度・統計の内容は2026年10月時点のものです。