年末が近づくと、ふるさと納税(応援したい自治体に寄附をすると、寄附額から2,000円を引いた額が所得税・住民税から差し引かれるしくみ)を考える人が増えます。医療職は、夜勤の回数や単発の勤務で、年によって収入が変わりやすい働き方です。この記事では、上限の目安の考え方と、ここ1〜2年の変更点、ワンストップ特例の条件を整理します。税金の具体的な計算は、お住まいの市区町村や税務署・税理士に確認してください。
しくみのおさらい
寄附額のうち2,000円を超える部分が、次の3つに分かれて控除されます。
| 控除の種類 | 計算のしかた |
|---|---|
| 所得税 | (寄附額 − 2,000円)× 所得税率 |
| 住民税(基本分) | (寄附額 − 2,000円)× 10% |
| 住民税(特例分) | (寄附額 − 2,000円)×(90% − 所得税率) ※住民税所得割額の2割が上限 |
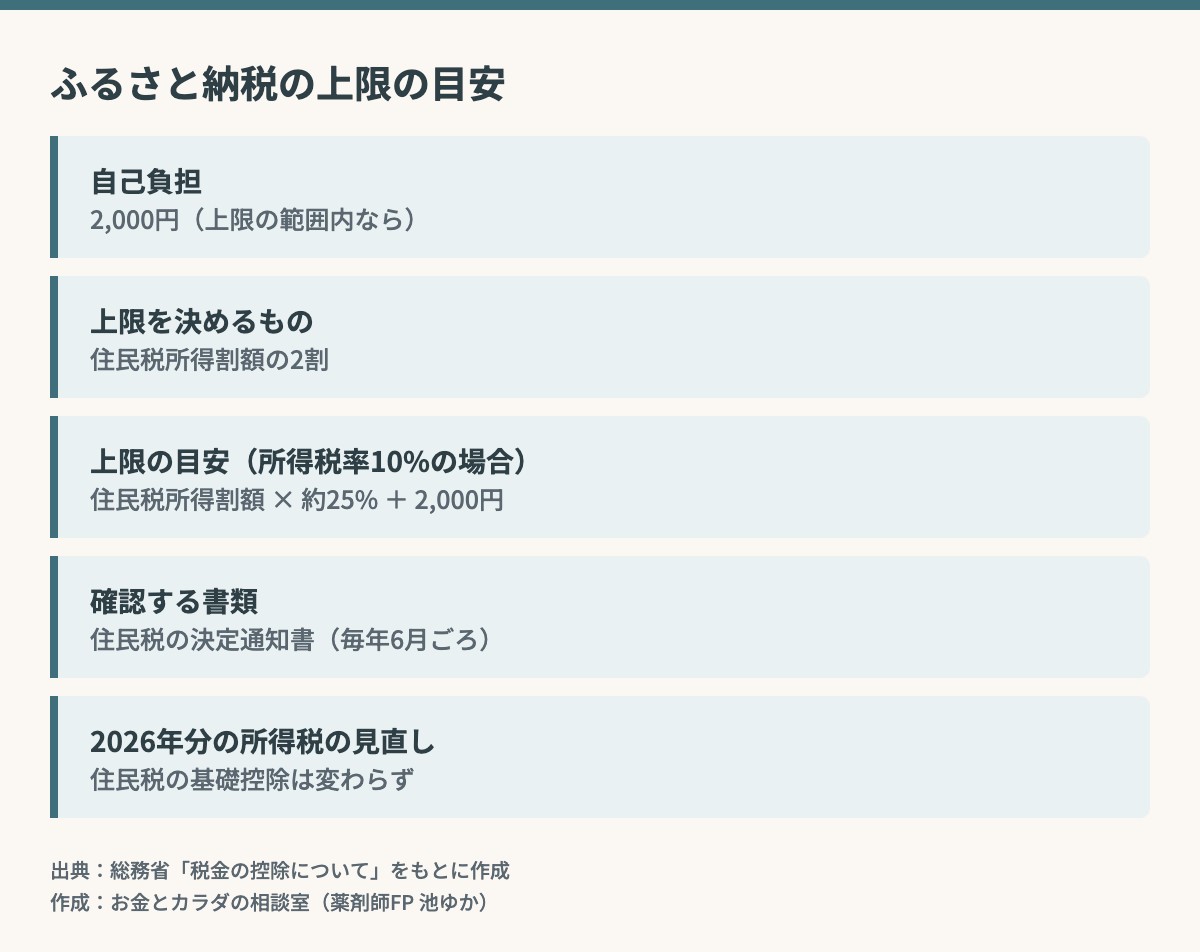
ポイントは、特例分に「住民税所得割額(収入に応じてかかる住民税)の2割まで」という上限があることです。これを超えて寄附をすると、自己負担は2,000円を超えていきます。いわゆる「上限額」は、この2割のラインで決まります。
出典:総務省「ふるさと納税のしくみ 税金の控除について」(2026年10月確認)
上限の目安はどう考える?
上の計算式から、上限のおおよその目安は「住民税所得割額 × 一定の割合 + 2,000円」で考えることができます。
| 所得税率(課税される所得に応じて) | 上限の目安 |
|---|---|
| 5% | 住民税所得割額 × 約24% + 2,000円 |
| 10% | 住民税所得割額 × 約25% + 2,000円 |
| 20% | 住民税所得割額 × 約29% + 2,000円 |
| 23% | 住民税所得割額 × 約30% + 2,000円 |
たとえば、住民税所得割額が20万円で所得税率10%の人(架空のモデルケース)なら、上限の目安は約5万2,000円です。住民税所得割額は、毎年6月ごろに届く住民税の決定通知書で確認できます。ただし、これは前年の収入にもとづく額です。今年の収入が去年と大きく違う人や、住宅ローン控除・医療費控除・iDeCoなどがある人は、上限も変わります。迷ったら、少し余裕をもたせておくと安心です。
出典:総務省「ふるさと納税のしくみ 税金の控除について」の計算式をもとに作成、総務省「ふるさと納税 よくある質問」
2026年分の控除の見直しは、上限に影響する?
2026年分の所得税は、基礎控除と給与所得控除が引き上げられました。一方で、住民税の基礎控除(43万円)は変わっていません。上限を決めるのは住民税所得割額の2割なので、所得税が減った分だけ上限が下がる、というわけではありません。
ただし、給与所得控除の引き上げは住民税にも2027年度分から反映されるため、給与収入が220万円以下の人は住民税所得割額が少し下がり、上限も少し下がる可能性があります。また、所得税率の区分が変わる人は、所得税から差し引かれる額の計算も変わります。どの程度変わるかは人によって違うので、シミュレーションを使うときは、2026年の改正に対応しているかを確かめてください。
出典:国税庁「No.1199 基礎控除」「No.1410 給与所得控除」(令和8年4月1日現在法令等)、仙台市「令和9年度(令和8年分)から適用される個人市県民税の税制改正等について」(2026年9月14日更新)
ここ1〜2年の主な変更点
| 時期 | 変わったこと |
|---|---|
| 2025年10月から | 寄附に応じてポイントを付ける仲介サイトなどを通じた募集が禁止に |
| 2026年4月・10月から | 自治体側のルールの見直し(指定取消の期間、過去の違反の扱い、寄附金のうち自治体が使える割合の段階的な引き上げなど) |
| 2027年の寄附分から | 住民税の特例分に193万円(給与収入1億円相当)の上限が設けられる |
ポイントの禁止は、寄附をする側の控除のしくみが変わったわけではありません。また、193万円の上限は、ごく高い収入の人が対象で、多くの人の上限には影響しないと考えられます。
出典:総務省 報道資料「ふるさと納税の指定基準の見直し等」(2024年6月28日)、総務省「ふるさと納税について(指定基準に係る告示改正)」(2026年3月24日)、大阪府「令和8年度税制改正(個人住民税)」(2026年4月10日更新)
ワンストップ特例を使える人・使えない人
ワンストップ特例は、確定申告をしなくても、寄附先の自治体に申請書を出すだけで控除を受けられるしくみです。所得税からの控除はなく、その分も含めて翌年度の住民税から差し引かれます。
- 使える人:確定申告をする必要がない給与所得者などで、寄附先が5団体以内の人
- 申請の期限:寄附した翌年の1月10日までに寄附先へ届くように(例:北九州市は「必着」と案内)。住所などが変わったら、同じく1月10日までに変更の届出
- 使えなくなる人:医療費控除などで確定申告をする人、2か所以上から給与をもらっていて確定申告が必要な人、寄附先が6団体以上の人
医療職は、単発の勤務や医療費控除で確定申告をすることがあります。その場合はワンストップ特例の申請をしていても使えないので、寄附金も確定申告に含めます。寄附先から届く受領証明書は、捨てずにとっておきましょう。単発の勤務と確定申告については医療職の単発バイト、確定申告はいる?にまとめています。
出典:総務省「ふるさと納税のしくみ ふるさと納税の流れ」、総務省「ワンストップ特例を申請する皆様へ」、北九州市「ふるさと納税ワンストップ特例申請(寄附金税額控除)について」(2026年10月1日更新)
たとえるなら「体重で決まる子どもの薬の量」
子どもの薬は、年齢や体重から量を計算します。去年と同じ量でいいとは限らず、成長に合わせて見直します。ふるさと納税の上限も、その年の収入や控除で決まります。去年と同じ額を寄附すればいい、とは限りません。今年の「体重」にあたる収入や控除を確かめてから、量を決めるのが大切です。
まとめ
- 上限は、住民税所得割額の2割のラインで決まる
- 2026年分の所得税の見直しで、上限が大きく下がるわけではない。ただし人によって変わる
- 2025年10月からポイント付与は禁止。2027年寄附分から特例分に193万円の上限
- 確定申告をする人は、ワンストップ特例は使えない。寄附金も申告に含める
もっと具体的に整理したい方へ
記事の内容を、ご自身の収入や予定に当てはめて整理したい方には、オンラインの個別相談をご用意しています。その場でお申し込みを受けることはなく、「今日は整理だけで」でも大丈夫です。
※本記事は一般的な情報提供を目的としており、特定の金融商品をおすすめするものではありません。制度の内容は2026年10月時点のものです。