「働く時間を増やすと損をする」と言われてきた壁が、いま毎年のように動いています。とくに2026年10月1日には、社会保険の加入基準から月8.8万円という賃金の条件がなくなりました。時給の高い資格職ほど、影響を受けやすい変更です。
いまの加入条件と、2026年10月の変更
パート・非常勤の方が厚生年金と健康保険に加入するのは、次の条件をすべて満たすときです。週の所定労働時間が20時間以上、所定内賃金が月8.8万円以上、学生でないこと、勤務先の被保険者が51人以上であること。
このうち月8.8万円という賃金の条件が、2026年10月1日に撤廃されました。理由は、すべての都道府県で最低賃金が時給1,016円を超え、週20時間働けば自動的に8.8万円を超えるようになったため、条件としての意味がなくなったからです。
薬剤師や看護師のように時給が高い職種では、もともと週20時間でも月8.8万円を超えていることがほとんどです。つまり実際の分かれ目は、賃金ではなく「週20時間」と「勤務先の人数」になります。
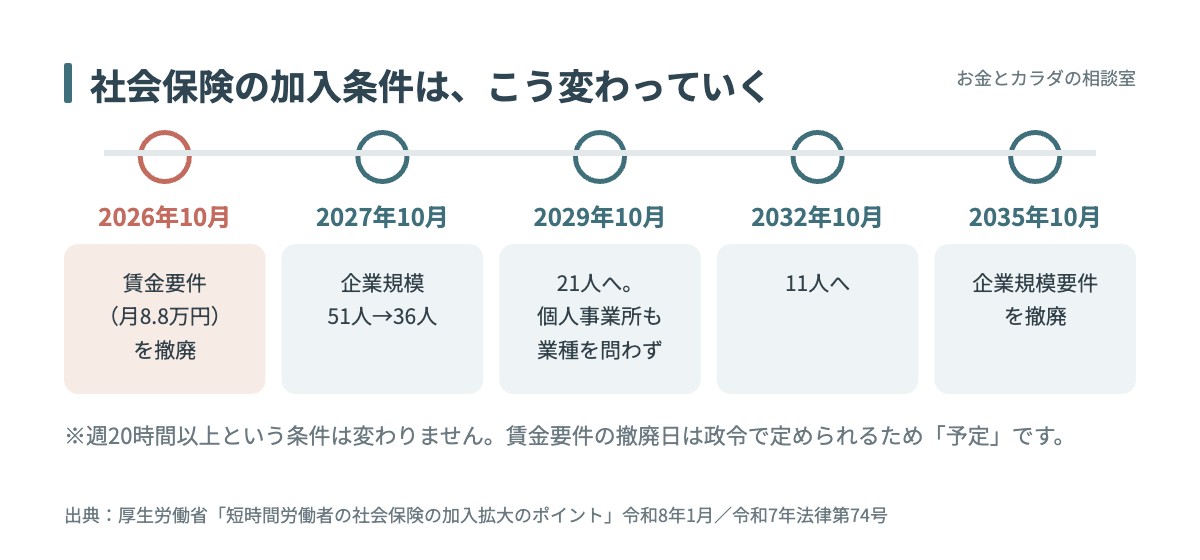
| 時期 | 変わること |
|---|---|
| 2026年10月1日 | 賃金要件(月8.8万円)を撤廃 |
| 2027年10月 | 企業規模要件 51人以上 → 36人以上 |
| 2029年10月 | 21人以上へ。個人事業所も業種を問わず適用(常時5人以上) |
| 2032年10月 | 11人以上へ |
| 2035年10月 | 企業規模要件を撤廃 |
小さな薬局やクリニックで働く方は、勤務先の人数の引き下げがご自身のタイミングです。なお、2029年10月の個人事業所への拡大は、これまで対象外だった個人経営の事業所(常時5人以上)が新たに対象になる、という変更です。
出典:厚生労働省「短時間労働者の社会保険の加入拡大のポイント」(令和8年1月)/「改正の概要・施行期日」(令和7年法律第74号)/日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」。日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」(2026年10月1日)
扶養から外れる基準は130万円のまま
健康保険の被扶養者でいられるのは、年収130万円未満(60歳以上、障害のある方は180万円未満)で、同居なら被保険者の年収の2分の1未満であることが条件です。ここでいう年収は過去の実績ではなく、これから1年間の見込みです。
2025年10月から、19歳以上23歳未満の被扶養者は150万円未満に緩和されました(配偶者は対象外)。ただしこれは健康保険の話で、国民年金の第3号被保険者は130万円のままです。ここは混同しやすいところです。
もうひとつ、2026年4月からは、認定の際の年収を労働契約で決まっている賃金で見るようになりました。契約に定めのない残業代は年収に含めません。あとから恒常的な残業が判明しても、確認日以降の取り消しになり、遡って外されることはありません。
出典:日本年金機構「従業員が家族を被扶養者にするとき」「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」/厚生労働省 事務連絡(令和8年3月9日)
税金の壁は、2026年分から178万円
所得税がかかり始めるラインは、基礎控除と給与所得控除の合計です。ここ2年で続けて改正されました。
| 対象の年 | 基礎控除 | 給与所得控除(最低) | 税金がかかり始める年収 |
|---|---|---|---|
| 2025年分 | 95万円 | 65万円 | 160万円 |
| 2026年分以後 | 104万円 | 74万円 | 178万円 |
「103万円の壁が160万円になった」という説明をよく見かけますが、それは2025年分の話です。2026年分は178万円です。ただし、基礎控除のうち42万円分の上乗せと、給与所得控除の5万円分は、令和8年分・9年分の時限的な措置です。2028年分以降のラインは、今後の改正で決まります。
住民税は別で、非課税のラインは令和8年度分(2025年の所得)で給与収入110万円、令和9年度分からは119万円が目安です。住民税の基礎控除は43万円のまま据え置かれており、均等割の非課税ラインは自治体によって差があります。
出典:国税庁「令和8年度税制改正による基礎控除の引上げ等について」(令和8年5月)/総務省「個人住民税の基礎控除等について」(令和8年5月29日)
扶養を外れると、損なのか
自分で社会保険に入ると、本人負担は厚生年金9.15%と健康保険約4.95%で、合わせておよそ14%です(40歳以上は介護保険料0.81%が加わります)。月11万円の給与なら月1.5万円ほどの負担になります。
ただ、負担だけではありません。厚生年金に入ると将来の老齢厚生年金が上乗せされ、障害厚生年金や遺族厚生年金の対象にもなります。健康保険では、扶養のままでは受け取れない傷病手当金と出産手当金が使えるようになります。
これから出産を考えている方、体調を崩したときに収入が止まると困る方にとっては、この2つの給付の価値は小さくありません。「手取りが減るかどうか」だけでなく、「働けなくなったときにどうなるか」も含めて考える判断です。
出典:全国健康保険協会「令和8年度保険料率」/日本年金機構「令和8年度 厚生年金保険料額表」「国民年金第3号被保険者の保険料について」
まとめ
- 2026年10月1日に、社会保険の加入条件から月8.8万円の賃金要件がなくなった
- 企業規模の条件は51人→36人→21人と下がり、2035年10月に撤廃
- 健康保険の扶養は130万円未満。第3号被保険者も130万円のまま
- 所得税がかかり始めるのは2026年分から178万円。住民税は別のライン
- 自分で加入すると負担は約14%。代わりに傷病手当金・出産手当金・厚生年金が付く
あわせて読みたい
- 薬剤師の平均年収は566万円。手取りはいくら?額面との差を埋める4つの控除
- 産休・育休中、収入はどうなる?医療職のための給付と手続きの地図
- 薬剤師の転職・退職で忘れがちなお金の手続き5つ|健康保険・年金・失業給付
もっと具体的に整理したい方へ
記事の内容を、ご自身の働き方や収入に当てはめて整理したい方には、オンラインの個別相談をご用意しています。その場でお申し込みを受けることはなく、「今日は整理だけで」でも大丈夫です。
※本記事は一般的な情報提供を目的としており、特定の金融商品をおすすめするものではありません。制度の内容は2026年10月時点のものです。