10月の終わりから11月にかけて、勤務先から年末調整(会社が1年分の所得税を計算し直して、払いすぎ・不足を精算する手続き)の書類が配られる時期です。2026年分は、基礎控除や給与所得控除の見直しがあり、例年より変更点の多い年末調整になります。この記事では、医療職が確認しておきたいことを整理します。ご自身の具体的な扱いは、勤務先の担当部署や税務署・税理士に確認してください。
2026年分の見直しは、12月の年末調整でまとめて反映
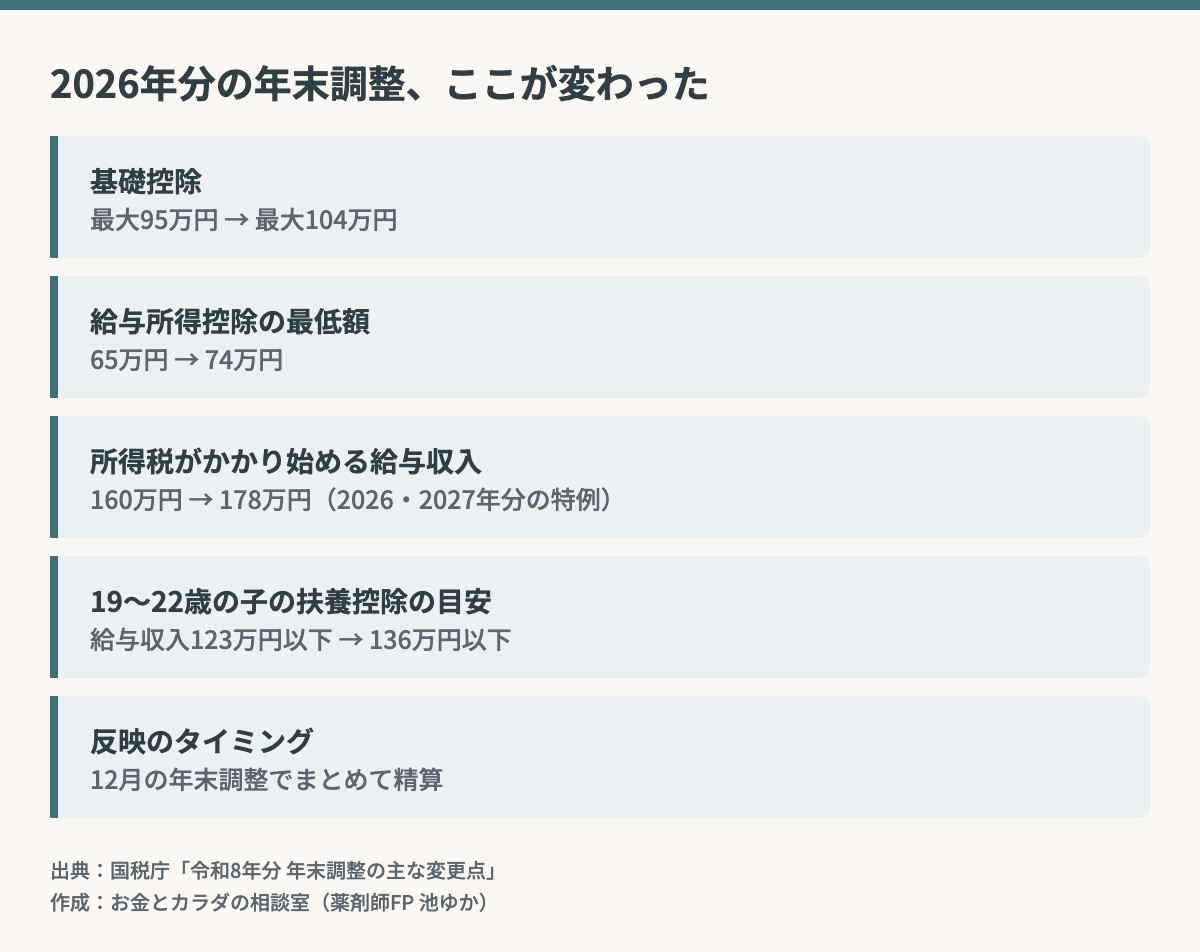
2026年度の税制改正による基礎控除などの引き上げは、2026年12月1日に施行されました。そのため、11月までの毎月の給与から引かれる所得税は、これまでと同じ計算のままです。12月に行う年末調整で、引き上げ後の控除を使って1年分の税額を計算し直し、差額を精算します。
いつもより戻る額が大きくなる人もいますが、その額は収入や家族の状況によって違います。
出典:国税庁「年末調整がよくわかるページ(令和8年分)」、国税庁「令和8年分 年末調整の主な変更点」(令和8年7月1日現在の法令に基づくパンフレット)
基礎控除と給与所得控除は、こう変わった
| 項目 | 2025年分 | 2026・2027年分 |
|---|---|---|
| 基礎控除(合計所得132万円以下) | 95万円 | 104万円 |
| 基礎控除(132万円超489万円以下) | 88万円または68万円 | 104万円 |
| 基礎控除(489万円超655万円以下) | 63万円 | 67万円 |
| 基礎控除(655万円超2,350万円以下) | 58万円 | 62万円 |
| 給与所得控除の最低額 | 65万円 | 74万円 |
合計所得金額(収入から必要経費や給与所得控除を引いた「もうけ」の合計)489万円は、給与収入だけならおよそ665万円です。給与だけの人は、給与所得控除74万円と基礎控除104万円を合わせて、給与収入178万円まで所得税がかからないことになります。これがいわゆる「所得税の壁178万円」で、2026年分と2027年分の特例です。2028年分以後は、基礎控除の上乗せ部分が変わる予定です(合計所得132万円以下は99万円など)。
なお、住民税の基礎控除(43万円)は変わっていません。給与所得控除の引き上げは、住民税では2027年度分(2026年の収入にかかる分)から反映されます。
出典:国税庁「No.1199 基礎控除」「No.1410 給与所得控除」(令和8年4月1日現在法令等)、国税庁「令和8年分 年末調整の主な変更点」、仙台市「令和9年度(令和8年分)から適用される個人市県民税の税制改正等について」(2026年9月14日更新)
19〜22歳の子どもがアルバイトをしているとき
大学生や専門学校生の子どもがいる人は、子どものアルバイト収入によって、親が受けられる控除が変わります。2026年分は、その目安となる金額が引き上げられました(子どもの収入が給与だけの場合)。
| 子どもの給与収入(年間) | 親が受けられる控除(所得税) |
|---|---|
| 136万円以下 | 扶養控除(特定扶養親族)63万円 |
| 136万円超 159万円以下 | 特定親族特別控除 63万円 |
| 159万円超 197万円以下 | 特定親族特別控除 61万円〜3万円(収入が増えるほど段階的に減る) |
| 197万円超 | なし |
2025年分の目安は、扶養控除が123万円以下、特定親族特別控除が188万円以下でした。改正で新たに扶養親族に当たるようになった場合は、異動の申告書を出せば年末調整に反映できます。
気をつけたいのは、子ども自身の健康保険や住民税は、別の基準だということです。たとえば、親の健康保険の被扶養者でいられる年収の目安は、19歳以上23歳未満(配偶者を除く)なら2025年10月から150万円未満です。税金の「136万円」「197万円」とは数字が違います。
出典:国税庁「No.1177 特定親族特別控除」「No.1180 扶養控除」(令和8年4月1日現在法令等)、国税庁「令和8年分 年末調整の主な変更点」、日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」(2025年8月)
提出書類で確認したいこと
- 扶養控除等(異動)申告書:年の途中で結婚・出産があった、改正で扶養に入る家族がいる、といった変化を反映させます
- 基礎控除申告書兼配偶者控除等申告書兼…(4つの申告書が1枚になったもの):19〜22歳の子どもの給与収入が136万円を超え197万円以下なら、特定親族特別控除の欄を記入します
- 保険料控除申告書:2026・2027年分は、23歳未満の扶養親族がいる人の一般の生命保険料控除の上限が、4万円から6万円に引き上げられています
- 前の勤務先の源泉徴収票:年の途中で転職した人は、前の勤務先の分も合わせて年末調整します
出典:国税庁「年末調整がよくわかるページ(令和8年分)」給与所得者(従業員)の方へ・各種様式、国税庁「令和8年分 年末調整の主な変更点」
年末調整では済まないもの
次のようなものは、年末調整には反映されません。翌年に確定申告(払いすぎた税金を取り戻す還付申告を含む)をすることになります。
| ケース | 年末調整 | 確定申告 |
|---|---|---|
| 医療費控除・セルフメディケーション税制 | できない | 必要 |
| ふるさと納税(ワンストップ特例を使わない場合) | できない | 必要 |
| 住宅ローン控除の1年目 | できない | 必要(2年目以降は年末調整) |
| 2か所目の勤務先の給与 | 本業の分のみ | 条件により必要 |
| 災害・盗難の損失(雑損控除) | できない | 必要 |
還付申告は、翌年1月1日から5年間できます。単発勤務がある人は医療職の単発バイト、確定申告はいる?もあわせて読んでみてください。
出典:国税庁「No.2030 還付申告」「No.1900 給与所得者で確定申告が必要な人」(令和8年4月1日現在法令等)、国税庁「年末調整がよくわかるページ(令和8年分)」
たとえるなら「投与量の再計算」
薬は、同じ薬でも、年齢や体重、腎臓の働きが変わると量を計算し直すことがあります。2026年の年末調整も同じで、控除という前提の数字が変わったので、12月に1年分を計算し直します。家族の状況の変化を勤務先にきちんと伝えておくことが、正しい計算につながります。
まとめ
- 2026年分の控除の引き上げは、12月の年末調整でまとめて精算される
- 給与所得控除は最低74万円、基礎控除は最大104万円。所得税の壁178万円は2026・2027年分の特例
- 19〜22歳の子どもの給与収入の目安は、扶養控除136万円以下、特定親族特別控除197万円以下
- 医療費控除やふるさと納税(ワンストップ特例なし)、住宅ローン控除の1年目は確定申告で
あわせて読みたい
- 医療費控除とセルフメディケーション税制、どちらを使う? 対象医薬品の見分け方と2027年からの変更
- 2026年12月からiDeCoの上限が変わります。医療職が確認したい3つのこと
- 扶養内で働く薬剤師へ。2026年10月から「月8.8万円の壁」がなくなりました
もっと具体的に整理したい方へ
記事の内容を、ご自身の収入や予定に当てはめて整理したい方には、オンラインの個別相談をご用意しています。その場でお申し込みを受けることはなく、「今日は整理だけで」でも大丈夫です。
※本記事は一般的な情報提供を目的としており、特定の金融商品をおすすめするものではありません。制度の内容は2026年10月時点のものです。