1〜数店舗の薬局では、経営者自身が管理薬剤師として毎日現場に立っていることも珍しくありません。もしそのオーナーが病気やけがで働けなくなったら、薬局と家計には何が起きるのでしょうか。この記事では、薬剤師オーナーならではの「もしも」のリスクと備え方を整理します。
薬局には「管理者」が必要
医薬品医療機器等法では、薬局開設者が薬剤師である場合、原則として自らその薬局を実地に管理することとされています。ただし、その薬局で働く薬剤師の中から管理者を指定して、管理させることもできます。開設者が薬剤師でない場合は、管理者の指定が必要です。
また、薬局の管理者は、原則としてその薬局以外の場所で薬事に関する実務に従事することができません(都道府県知事の許可を受けた場合を除く)。オーナー自身が管理薬剤師を兼ねている薬局では、その人が長期間不在になると、代わりの管理者をすぐに確保できるかが課題になります。
出典:医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律 第7条(厚生労働省 法令等データベースサービスで確認)
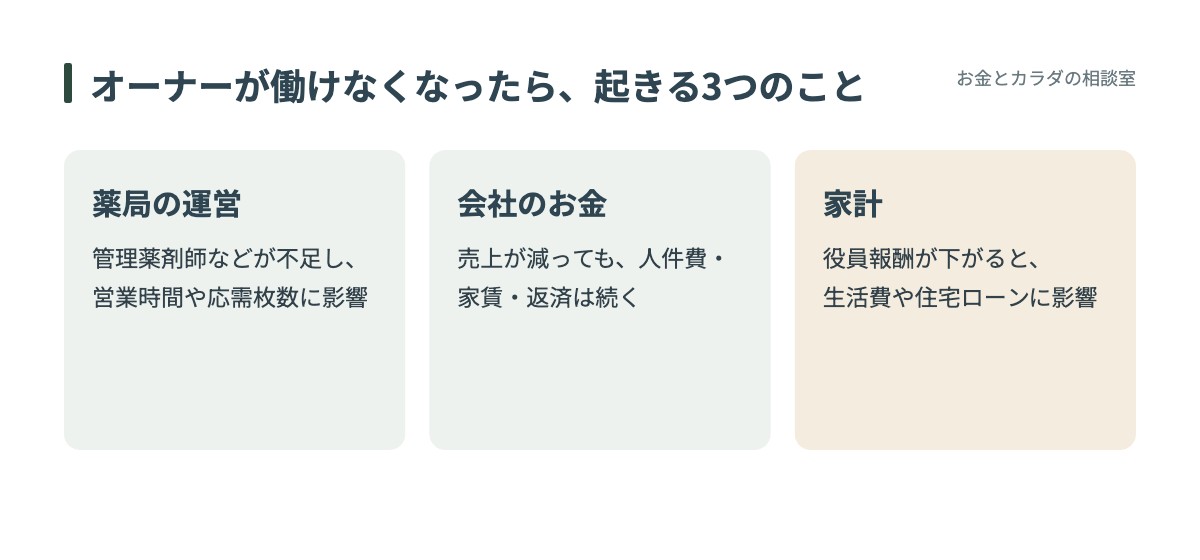
働けなくなったときに起きる3つのこと
| 影響 | 具体的には |
|---|---|
| 薬局の運営 | 管理薬剤師・現場の薬剤師が不足し、営業時間の短縮や応需枚数の減少が起きる |
| 会社のお金 | 売上が減っても、人件費・家賃・借入の返済は続く |
| 家計 | 役員報酬を下げざるを得ない場合、個人の生活費や住宅ローンに影響する |
まず知っておきたい公的保障
傷病手当金:役員でも、健康保険の被保険者なら対象
会社から報酬を受けて健康保険に加入している役員は、病気やけがで働けないときに傷病手当金の対象になります。連続して3日休んだあと、4日目以降の休んだ日について、標準報酬月額の平均を30で割った額の3分の2が、通算1年6か月まで支給されます。休んでいる間も役員報酬が支払われている場合は支給されず、報酬が傷病手当金より少ない場合は、その差額が支給されます。
| 架空のモデルケース | 金額の目安 |
|---|---|
| 標準報酬月額 | 62万円 |
| 1日あたりの傷病手当金 | 約1.4万円(62万円÷30×3分の2) |
| 30日休んだ場合 | 約41万円 |
休んでいる間に役員報酬を出し続けると、傷病手当金は受け取れません。会社の資金と家計のどちらで支えるかを、あらかじめ考えておくことが大切です。
高額療養費:医療費の自己負担には上限がある
入院や手術で医療費が高くなっても、1か月の自己負担には上限があります。2026年8月診療分から上限額が見直され、新たに年間の上限も設けられました(70歳未満の場合)。
| 区分(標準報酬月額) | 1か月の上限(2026年8月診療分から) | 年間上限 |
|---|---|---|
| ア:83万円以上 | 270,300円+(医療費−901,000円)×1% | 168万円 |
| イ:53万〜79万円 | 179,100円+(医療費−597,000円)×1% | 111万円 |
| ウ:28万〜50万円 | 85,800円+(医療費−286,000円)×1% | 53万円 |
| エ:26万円以下 | 61,500円 | 53万円 |
| オ:住民税非課税 | 36,900円 | 29万円 |
役員報酬が高いと、ア・イの区分になり、上限額も高めになります。医療費の自己負担そのものより、働けない間の収入減のほうが家計への影響は大きくなりがちです。
労災保険:役員は原則対象外。「特別加入」の仕組みがある
労災保険は原則として労働者のための制度で、役員は対象外です。中小事業主向けには「特別加入」という仕組みがあり、小売業では常時使用する労働者が50人以下の事業主などが対象です。加入するには、労働保険の事務を労働保険事務組合に委託していることが必要です。
出典:全国健康保険協会「傷病手当金」「高額な医療費を支払ったとき」、厚生労働省「高額療養費制度を利用される皆さまへ」(2026年7月更新)、厚生労働省・神奈川労働局「労災保険の特別加入」
会社として備えておきたいこと
- 代わりの管理薬剤師の候補:勤務薬剤師の中で管理者を任せられる人がいるか、派遣やネットワークで確保できるか
- 手元資金:売上が落ちても固定費を数か月払える資金があるか
- 業務の見える化:発注・請求・シフトなど、オーナーしか分からない業務を減らしておく
家計として備えておきたいこと
役員報酬が減った場合でも、住宅ローンや教育費、生活費は続きます。公的保障でどこまでカバーできるかを確認したうえで、足りない部分を貯蓄で備えるのか、保険で備えるのかを考えます。保険は「入ること」が目的ではなく、公的保障と手元資金で足りない部分を埋める手段のひとつです。
順番としては、次のように確認していくと整理しやすくなります。
- 働けない間に止まる収入(役員報酬)と、続く支出(住宅ローン・教育費・生活費)を書き出す
- 傷病手当金など、公的保障で入ってくるお金を確かめる
- 差額を、手元資金で何か月支えられるかを計算する
- それでも足りない部分を、保険で備えるかどうか考える
たとえるなら、薬局の「代替薬」リスト
薬局では、ある薬が出荷調整で入らなくなったときに備えて、代わりに使える薬や取り寄せ先を考えておきます。オーナーの「もしも」も同じで、代わりの管理者、資金、家計の支えを、元気なうちにリストにしておくことが、いちばんの備えになります。
まとめ
- オーナーが管理薬剤師を兼ねる薬局は、不在時の管理者をどうするかが課題
- 役員でも健康保険の傷病手当金の対象。ただし報酬が出ていれば支給されない
- 医療費には高額療養費の上限がある(2026年8月から見直し・年間上限も新設)
- 労災は原則対象外。中小事業主は特別加入の仕組みがある
- 「代わりの人・手元資金・業務の見える化」と「家計の備え」を分けて考える
あわせて読みたい
- 小規模企業共済と経営セーフティ共済の違い|薬局オーナーが知っておきたい2つの共済
- 役員報酬をもらいながら年金を受け取ると? 薬局経営者の在職老齢年金【2026年4月から基準額65万円】
- 薬局経営者の役員報酬、決める前に整理したい3つのこと
もっと具体的に整理したい方へ
役員報酬・会社の資金・保障・退職準備を、ご自身の薬局の状況に当てはめて整理したい方には、オンラインの個別相談をご用意しています。その場でお申し込みを受けることはなく、「今日は整理だけで」でも大丈夫です。
※本記事は一般的な情報提供を目的としています。個別の税務判断は顧問税理士に、制度の詳細は各運営機関にご確認ください。特定の金融商品をおすすめするものではありません。制度の内容は2026年10月時点のものです。