経営者向けの共済としてよく名前が挙がるのが、小規模企業共済と経営セーフティ共済(中小企業倒産防止共済)です。どちらも中小企業基盤整備機構が運営していますが、目的はまったく違います。この記事では、2つの違いと、薬局経営者が確認しておきたい点を整理します。
2つの共済の違い
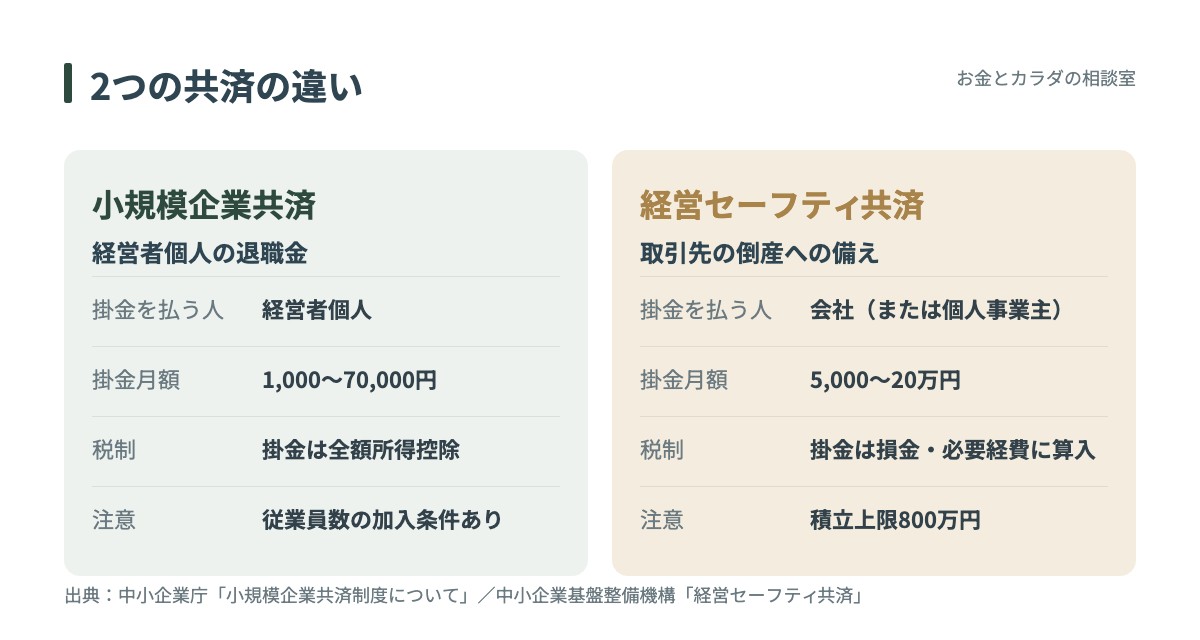
| 小規模企業共済 | 経営セーフティ共済 | |
|---|---|---|
| 目的 | 経営者個人の退職金・廃業時の資金 | 取引先の倒産による連鎖倒産の防止 |
| 掛金を払う人 | 経営者個人 | 会社(法人)または個人事業主 |
| 掛金月額 | 1,000円〜70,000円(500円刻み) | 5,000円〜20万円(5,000円刻み) |
| 税制上の扱い | 掛金は全額所得控除 | 掛金は損金または必要経費に算入 |
| 積立の上限 | — | 掛金総額800万円まで |
| 主な加入条件 | 常時使用する従業員が一定数以下の個人事業主・会社役員 | 1年以上事業を行っている中小企業者 など |
出典:中小企業庁「小規模企業共済制度について」/中小企業基盤整備機構「経営セーフティ共済」
小規模企業共済:経営者個人の「退職金」
小規模企業共済は、経営者が引退・廃業したときに受け取る、いわば経営者のための退職金制度です。掛金は経営者個人が支払い、全額が所得控除の対象になります。
加入には従業員数の条件があり、常時使用する従業員が20人以下(商業・サービス業は5人以下)であることが求められます。薬局は一般に小売業にあたると考えられ、その場合は「5人以下」の区分です。パートを含めてスタッフの人数が条件を満たすかは、加入前に中小企業基盤整備機構または窓口で確認してください。なお、医療法人などの非営利法人の役員は加入できません。
受け取り方と税金の扱い
| 受け取り方 | 条件 | 税法上の扱い |
|---|---|---|
| 一括 | ― | 退職所得扱い |
| 分割 | 共済金300万円以上、60歳以上 | 公的年金等の雑所得扱い |
| 一括と分割の併用 | 共済金330万円以上、60歳以上 | 一括分は退職所得、分割分は雑所得扱い |
また、払い込んだ掛金の範囲内でお金を借りられる「契約者貸付制度」もあります。急な資金需要のときに、解約せずにすむ選択肢として知っておくと安心です。
出典:中小企業基盤整備機構「小規模企業共済 制度のしおり」(令和8年6月改訂版)、同「掛金について」「契約者貸付制度」
経営セーフティ共済:取引先の倒産への備え
経営セーフティ共済は、取引先が倒産して売掛金などが回収できなくなったときに、無担保・無保証人で借入ができる制度です。貸付限度額は、回収困難になった売掛金等の額と、掛金総額の10倍(最高8,000万円)のいずれか少ない額です。
なお、令和6年10月1日以降に解約して再加入した場合、解約の日から2年を経過する日までに支払う掛金は、損金・必要経費に算入できなくなりました。
出典:中小企業基盤整備機構「経営セーフティ共済」
薬局の場合に考えておきたいこと
薬局の売上の多くは、審査支払機関や国民健康保険団体連合会から入金される調剤報酬です。一般の取引先が倒産して売掛金が回収できなくなる、という場面は、ほかの業種に比べると限られます。また、一般の消費者が相手の取引は売掛金が生じないため、貸付の対象にならない場合がある、とされています。
つまり、経営セーフティ共済の本来の目的である「取引先の倒産への備え」が、自分の薬局にどのくらい当てはまるかを、加入前に考えておくことが大切です。なお、医療法人は経営セーフティ共済の対象外です。
出典:中小企業基盤整備機構「経営セーフティ共済 加入資格」
途中で解約すると、掛金を下回ることがある
どちらの共済も、短い期間で解約すると、受け取れる額が払った掛金を下回ります。加入するときは「いつまで続けられるか」もあわせて考えておきましょう。
| 小規模企業共済 | 経営セーフティ共済(任意解約) | |
|---|---|---|
| 受け取れない期間 | 掛金の納付が12か月未満 | 掛金の納付が12か月未満 |
| 掛金を下回る期間 | 納付が20年(240か月)未満 | 12〜39か月(支給率80〜95%) |
| 掛金と同額以上になる目安 | 20年以上 | 40か月以上で100% |
出典:中小企業基盤整備機構「小規模企業共済 制度のしおり」、同「経営セーフティ共済 解約手当金について」
たとえるなら、共済は「飲み続けて効果が出る薬」に近いものです。途中でやめると、期待していた効果が得られないことがあります。続けられる掛金の額を選ぶことが、いちばんの前提です。
薬局経営者が確認しておきたい3つのこと
- 目的に合っているか:個人の退職金づくりなのか、会社の資金繰りへの備えなのか
- 加入条件を満たすか:特に小規模企業共済の従業員数の条件
- 途中で解約した場合どうなるか:掛金の納付月数によっては、受け取れる額が掛金を下回ることがあります
どちらの共済も、税金の扱いだけで判断せず、「いつ・何のために使うお金か」から考えることが大切です。税務上の影響は顧問税理士に確認しましょう。
まとめ
- 小規模企業共済は経営者個人の退職金、経営セーフティ共済は取引先倒産への備え
- 小規模企業共済は、薬局(小売業)なら従業員5人以下が目安
- 経営セーフティ共済は、薬局の取引の形に当てはまるかを加入前に確認
- 短期間で解約すると掛金を下回る。続けられる額で考える
- 税金の扱いより先に、目的と使う時期で考える
あわせて読みたい
- 薬剤師オーナーが働けなくなったら?薬局経営者の「もしも」の備え方
- 役員報酬をもらいながら年金を受け取ると? 薬局経営者の在職老齢年金【2026年4月から基準額65万円】
- 薬局経営者の役員報酬、決める前に整理したい3つのこと
もっと具体的に整理したい方へ
役員報酬・会社の資金・保障・退職準備を、ご自身の薬局の状況に当てはめて整理したい方には、オンラインの個別相談をご用意しています。その場でお申し込みを受けることはなく、「今日は整理だけで」でも大丈夫です。
※本記事は一般的な情報提供を目的としています。個別の税務判断は顧問税理士に、制度の詳細は各運営機関にご確認ください。特定の金融商品をおすすめするものではありません。制度の内容は2026年10月時点のものです。