結婚したら、お財布はひとつにする?それとも別々?共働きが当たり前になった今、家計の管理方法に「これが正解」という型はありません。この記事では、ふたり暮らしの家計管理の代表的な3つの型と、その選び方を紹介します。
共働き世帯は、専業主婦世帯の3.5倍
妻が64歳以下の世帯で見ると、2025年は「雇用者の共働き世帯」が1,254万世帯、「会社員の夫と専業主婦の世帯」が358万世帯でした。共働き世帯は専業主婦世帯の3.5倍です。2020年からの5年間でも、共働き世帯は6.3%増え、専業主婦世帯は23.2%減っています。
| 2025年 | 2020年からの増減 | |
|---|---|---|
| 雇用者の共働き世帯 | 1,254万世帯 | 6.3%増 |
| 会社員の夫と専業主婦の世帯 | 358万世帯 | 23.2%減 |
「夫の収入で生活し、妻の収入は貯蓄」という昔ながらの型だけでは決めにくい時代です。
出典:内閣府「男女共同参画白書 令和8年版」特-5図(元データは総務省「労働力調査(詳細集計)」)。妻が64歳以下の世帯
20〜30代の共働き夫婦、家計は誰が管理している?
20代・30代の共働き夫婦を対象にした調査では、家計を管理しているのは「主に妻」がいちばん多い一方、生活費を主に負担しているのは「主に夫」がいちばん多い結果でした。管理する人と負担する人が違う家庭も多いことがわかります。
| 家計を管理している人 | 割合 | 生活費を主に負担している人 | 割合 |
|---|---|---|---|
| 主に妻 | 43.9% | 主に夫 | 55.3% |
| 主に夫 | 27.9% | 夫婦平等 | 30.4% |
| 夫婦別々 | 19.9% |
出典:ソニー生命「20代・30代共働き夫婦の生活意識調査2025」
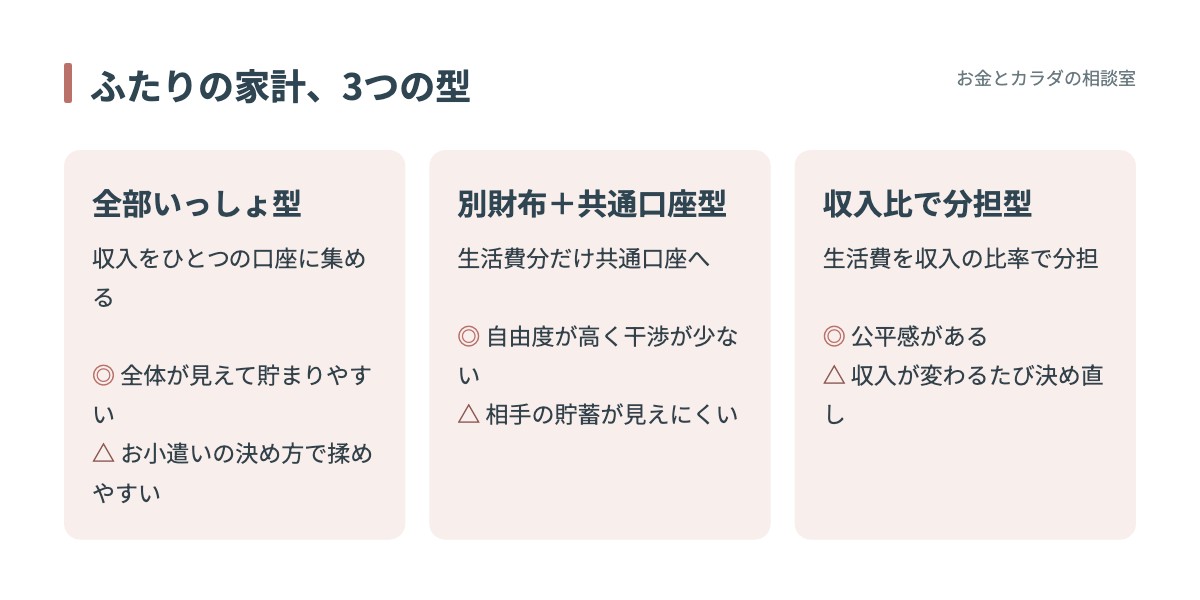
ふたりの家計、3つの型
| 型 | やり方 | 長所 | 注意したい点 |
|---|---|---|---|
| 全部いっしょ型 | 収入をひとつの口座に集め、生活費も貯蓄もそこから | 全体が見えやすく、貯まりやすい | お小遣いの決め方で揉めやすい |
| 別財布+共通口座型 | 各自の口座はそのまま。生活費分だけ共通口座へ | 自由度が高く、干渉が少ない | 相手の貯蓄が見えず、将来の計画がずれやすい |
| 収入比で分担型 | 生活費を収入の比率で分担。残りは各自で管理 | 公平感がある | 育休・転職などで収入が変わるたびに決め直しが必要 |
どの型にも、うまくいく夫婦と揉める夫婦がいます。大切なのは型そのものより、ふたりが納得して選んでいることです。
共通口座の作り方
- 給料はそれぞれの口座に入る。自由に使うお金は各自の口座に残す
- 毎月決めた額を、それぞれが共通口座に入金する
- 共通口座から家賃・光熱費・食費・通信費・日用品を払う
- ふたりの貯蓄(旅行・引っ越し・将来の資金)も共通口座から
入れる額の決め方:生活費の合計+ふたりの貯蓄=共通口座に必要な額。これを「半分ずつ」か「収入比」で割ります。
計算してみる:共通口座にいくら入れる?
手取りの月収が夫28万円・妻22万円のふたりが、生活費26万円と、ふたりの貯蓄6万円を共通口座から出す場合で考えてみます(架空のモデルケース)。共通口座に必要なのは月32万円です。
| 分け方 | 夫が入れる額 | 妻が入れる額 | 夫の手元に残る額 | 妻の手元に残る額 |
|---|---|---|---|---|
| 半分ずつ | 16万円 | 16万円 | 12万円 | 6万円 |
| 収入比(56:44) | 約17.9万円 | 約14.1万円 | 約10.1万円 | 約7.9万円 |
半分ずつは分かりやすい一方、収入に差があると、手元に残るお金の差が大きくなります。収入比にすると手元の差は縮まりますが、育休や転職で収入が変わるたびに計算し直しが必要です。どちらが正解ということはありません。生活費の平均や内訳は共働き夫婦の生活費、平均はいくら?も参考にしてください。
共通口座で払うもの、各自で払うもの
何を共通口座から払うかを先に決めておくと、「これはどっちが払う?」が減ります。忘れやすいのは、年に数回だけ出ていく特別費です。
| 区分 | 例 | 払い方の例 |
|---|---|---|
| 毎月の固定費 | 家賃・光熱費・通信費 | 共通口座から自動引き落とし |
| 毎月の変動費 | 食費・日用品 | 共通口座にひもづけたカードでまとめて払う |
| 年に数回の特別費 | 帰省・冠婚葬祭・家電の買い替え | 毎月少しずつ共通口座に積み立てておく |
| 個人の支出 | 趣味・服・友人との交際費 | それぞれの口座から |
共通口座をどちらの名義にするか、カードや通帳を誰が持つかも、最初に決めておくと安心です。
たとえるなら「旅行の幹事」の決め方
友人と旅行に行くとき、誰が立て替えるか、いつ精算するか、割り勘アプリを使うかを最初に決めますよね。決めずに行くと、帰り道で気まずくなります。家計も同じで、方法よりも「最初に決めておく」ことが大切です。
生活費のやりとりに贈与税はかかる?
夫婦の間で生活費を渡すこと自体には、通常、贈与税はかかりません。国税庁は、夫婦や親子などの扶養義務者から、生活費や教育費に充てるために受け取った財産で「通常必要と認められるもの」は、贈与税がかからないとしています。
ただし、対象になるのは、必要なときにそのまま生活費や教育費に充てるものに限られます。生活費の名目で受け取っても、それを預金したり、株式や不動産などの購入に充てたりした場合は、贈与税がかかることがあるとされています。共通口座に貯まったお金で大きな買い物をするときや、どちらの名義にするか迷うときは、税務署や税理士に確認してみてください。
出典:国税庁「No.4405 贈与税がかからない場合」(令和8年4月1日現在法令等)
揉めない夫婦がやっている3つのルール
月1回・10分の家計ミーティング
先月の生活費と貯蓄を一緒に見るだけ。反省会にせず、「今月うまくいったこと」から話すのがコツです。
大きな買い物の「相談ライン」
たとえば「3万円以上は事前に相談、それ以下は各自の判断」と決めておくと、いちいち確認しなくて済みます。
「変えていい」と最初に合意する
育休・転職・引っ越しで収入は変わります。半年に1回は型そのものを見直してよい、と最初に決めておくと、ルールに縛られずに済みます。
まとめ
- 共働き世帯は専業主婦世帯の3.5倍(2025年)。家計の型は、ふたりで選ぶ時代
- 家計管理の型は3つ。どれにも長所と揉めやすい点がある
- 共通口座は「生活費+ふたりの貯蓄」を入れる場所。半分ずつか収入比かで、手元に残る額が変わる
- 特別費まで含めて、何を共通口座から払うかを先に決める
- 揉めない夫婦は、ルールが少なく、はっきりしている
あわせて読みたい
- 共働き夫婦の生活費、平均はいくら? 家計調査で見る内訳とふたりの決め方
- 同棲するときのお金の分け方。家賃・生活費の分担と、始める前に話しておきたいこと
- 結婚したらやるお金の手続きリスト。名前・保険・年金の「切り替え」を順番に
もっと具体的に整理したい方へ
記事の内容を、ご自身の収入や予定に当てはめて整理したい方には、オンラインの個別相談をご用意しています。その場でお申し込みを受けることはなく、「今日は整理だけで」でも大丈夫です。
※本記事は一般的な情報提供を目的としており、特定の金融商品をおすすめするものではありません。制度・統計の内容は2026年10月時点のものです。