病院や薬局に払ったお金、ドラッグストアで買った薬。1年分を合わせると、確定申告で所得から差し引ける場合があります。そのしくみが「医療費控除」と「セルフメディケーション税制(対象の市販薬の購入費を差し引ける特例)」です。この2つは同じ年に両方を使うことはできず、どちらか一方を選びます。この記事では、2つのちがいと選び方、2027年からの変更点を整理します。具体的な判断は税務署や税理士に確認してください。
2つの制度のちがい
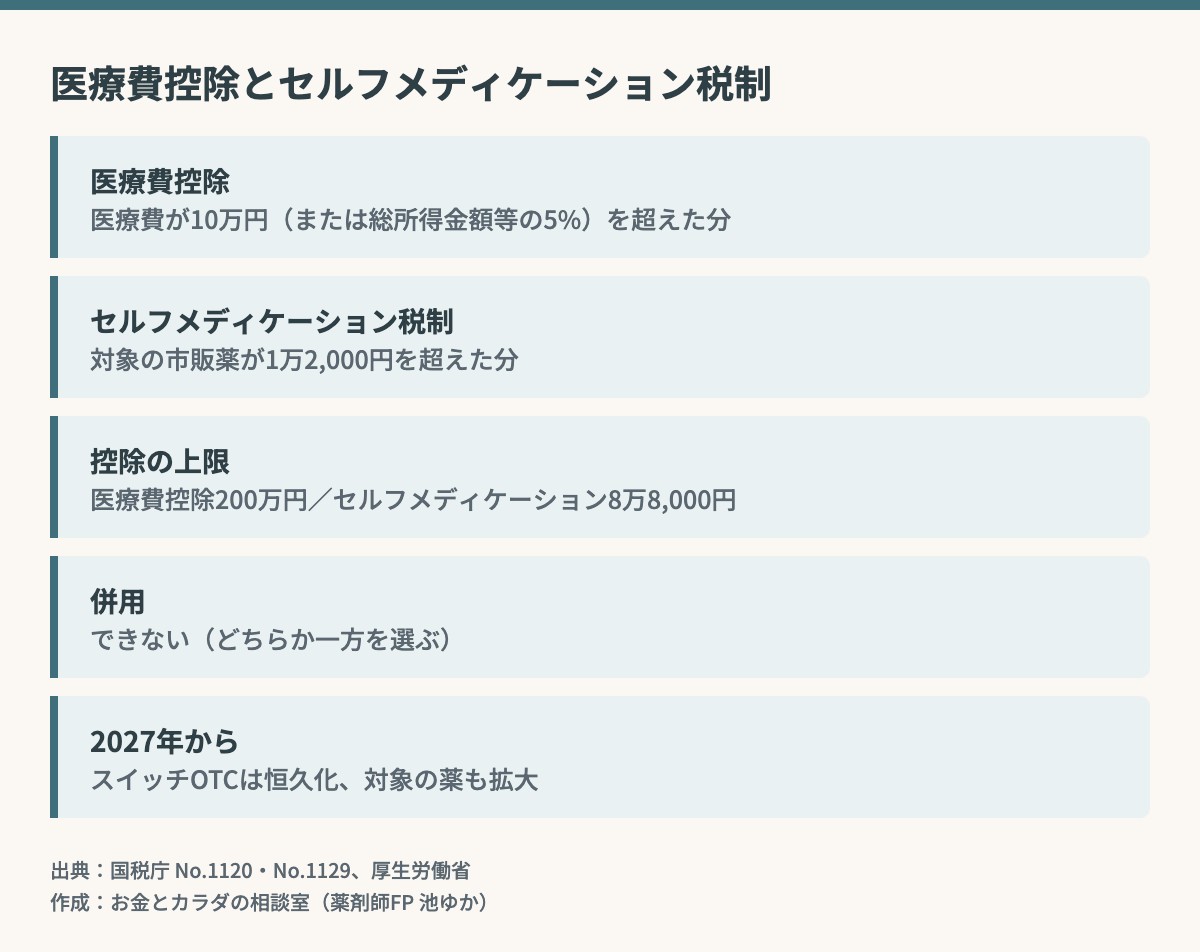
| 医療費控除 | セルフメディケーション税制 | |
|---|---|---|
| 対象になるもの | 病院・薬局での医療費、治療のための市販薬、通院の電車・バス代など | 対象の市販薬(スイッチOTC医薬品など)の購入費 |
| 差し引く額 | 10万円(総所得金額等が200万円未満なら、その5%) | 1万2,000円 |
| 控除の上限 | 200万円 | 8万8,000円 |
| 条件 | 特になし | 健康診断や予防接種などの「一定の取組」をしていること |
| 家族の分 | 生計を一にする家族の分も合算できる | 同じく合算できる |
どちらも、保険金などで補てんされた分は差し引きます。そして、両方を同時に使うことはできず、一度選ぶと、あとから更正の請求や修正申告で変えることもできません。
出典:国税庁「No.1120 医療費を支払ったとき(医療費控除)」「No.1129 セルフメディケーション税制」(令和8年4月1日現在法令等)
どちらが向いている? モデルケースで比べる
総所得金額等が200万円以上の人を想定した、架空のモデルケースです。表の金額は「所得から差し引く額」で、戻ってくる税金はこれに税率をかけた額になります。
| 1年間の支出(家族分の合計) | 医療費控除 | セルフメディケーション税制 |
|---|---|---|
| A:医療費6万円(うち対象の市販薬3万円) | 0円(10万円以下) | 1万8,000円 |
| B:医療費11万円(うち対象の市販薬4万円) | 1万円 | 2万8,000円 |
| C:入院などで医療費25万円(うち対象の市販薬2万円) | 15万円 | 8,000円 |
通院が少なく、市販薬で対処することが多い年はセルフメディケーション税制、入院や治療で医療費が多かった年は医療費控除が向いていることが多い、というのが大まかな傾向です。総所得金額等が200万円未満の人(給与収入だけなら、2026年分はおよそ297万円未満)は、医療費控除の「差し引く額」が10万円より小さくなる点にも注意してください。
出典:国税庁「No.1120 医療費を支払ったとき(医療費控除)」「No.1129 セルフメディケーション税制」「No.1410 給与所得控除」(令和8年4月1日現在法令等)をもとに作成
薬剤師の視点で:対象医薬品の見分け方
セルフメディケーション税制の中心は、スイッチOTC医薬品(医療用として使われていた成分を、市販薬に転用したもの)です。同じ効能の薬でも、成分によって対象かどうかが分かれます。
- パッケージの共通識別マーク:対象商品の一部に表示されています。表示していない対象商品もあるので、マークがないから対象外とは限りません
- レシートの表示:対象商品に「★」などの印がついたり、対象品の合計額が別に書かれたりします。申告にはこのレシートを使います
- 厚生労働省の対象品目一覧:毎月更新されています(最新は2026年10月1日時点)
- 薬局・ドラッグストアで聞く:薬剤師や登録販売者に「税制の対象ですか」と聞くのがいちばん確実です
予防や健康増進のためのビタミン剤などは、どちらの制度でも対象外です。
出典:厚生労働省「セルフメディケーション税制(特定の医薬品購入額の所得控除制度)について」対象品目一覧(令和8年10月1日時点)、同「セルフメディケーション税制Q&A」(令和8年8月7日時点)、国税庁「No.1122 医療費控除の対象となる医療費」
2027年から、制度が変わります
2026年度の税制改正で、セルフメディケーション税制は延長・見直しが決まりました。2026年分(今年分)の申告は、これまでのルールのままです。
| 項目 | 内容 |
|---|---|
| 適用期限 | スイッチOTC医薬品は期限なし(恒久化)。それ以外は2031年12月31日まで |
| 対象に加わるもの(2027年1月から) | 胃腸薬、便秘薬、浣腸薬、痔の薬、生薬のせき止め・たん切りの一部、新型コロナなどの抗原検査キットや排卵日予測検査薬、薬局製造販売医薬品の一部 |
| 対象から外れるもの | 防風通聖散など、痩身・美容目的で使われうる医薬品(経過措置あり) |
| 差し引く額・上限 | 1万2,000円・8万8,000円のまま |
新たに対象になる商品は、対象品目一覧に載る前に買った分は対象外です。2027年からしばらくはマークの表示が切り替わる時期なので、レシートで確かめると安心です。
出典:租税特別措置法第41条の17(改正後、令和9年1月1日施行)、厚生労働省「セルフメディケーション税制Q&A」(令和8年8月7日時点)、厚生労働省「令和8年度セルフメディケーション推進のための医療費控除の特例措置の拡充」(有識者検討会資料)
今からできる準備
- 病院・薬局の領収書と、市販薬のレシートを1か所にまとめておく
- 健康診断の結果通知や予防接種の領収書をとっておく(セルフメディケーション税制の条件の確認用)
- 健康保険から届く医療費通知も保管する(明細書の記入を簡単にできる)
- 申告は翌年2月16日〜3月15日。還付申告なら翌年1月1日から5年間できる
ふるさと納税でワンストップ特例を申請していても、医療費控除などで確定申告をすると特例は使えなくなります。その場合は、寄附金も確定申告に含めます。
出典:国税庁「No.1120 医療費を支払ったとき(医療費控除)」「No.2030 還付申告」(令和8年4月1日現在法令等)、総務省「ワンストップ特例を申請する皆様へ」
たとえるなら「同じ効き目の薬は、どちらか一方」
同じ効き目の薬を2種類いっしょに飲むことは、ふつうはしません。症状や体の状態に合わせて、合うほうを1つ選びます。医療費控除とセルフメディケーション税制も、同じ目的の控除なので、どちらか一方です。どちらが合うかは、その年の医療費の「中身」で決まります。年末に1年分のレシートを並べて、両方を計算してみると選びやすくなります。
まとめ
- 医療費控除は10万円(または総所得金額等の5%)を超えた分、セルフメディケーション税制は1万2,000円を超えた分(上限8万8,000円)
- 2つは併用できず、一度選ぶと変更できない
- 対象の市販薬は、レシートの表示や厚生労働省の一覧で確かめる
- 2027年からスイッチOTC医薬品は恒久化、胃腸薬や検査薬なども対象に加わる
あわせて読みたい
- 2026年分の年末調整、医療職が確認したいこと 控除の見直しと子どものアルバイト
- 医療職の単発バイト、確定申告はいる? 20万円のルールと住民税
- 薬剤師の平均年収は566万円。手取りはいくら?額面との差を埋める4つの控除
もっと具体的に整理したい方へ
記事の内容を、ご自身の収入や予定に当てはめて整理したい方には、オンラインの個別相談をご用意しています。その場でお申し込みを受けることはなく、「今日は整理だけで」でも大丈夫です。
※本記事は一般的な情報提供を目的としており、特定の金融商品をおすすめするものではありません。制度の内容は2026年10月時点のものです。