「NISAとiDeCo、どちらから始めればいいの?」と迷う方は多いと思います。どちらも税金の優遇がある国の制度ですが、しくみはかなり違います。病院や薬局で働く医療職は、勤務先によって入っている年金制度がさまざまで、転職や働き方の変化も少なくありません。この記事では、2つの制度の違いを表で並べて、医療職が考えておきたいことを整理します。どちらが正解という話ではなく、自分に合う組み合わせを考えるための材料としてお読みください。
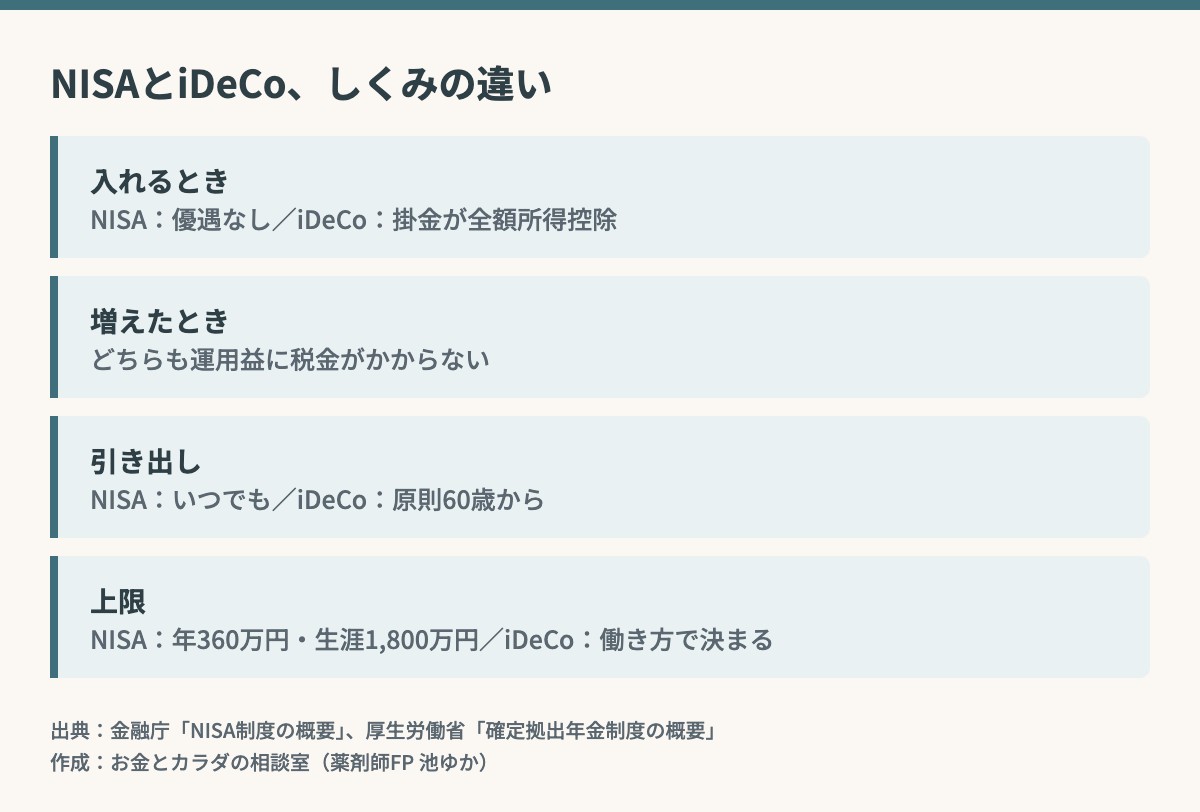
NISAとiDeCo、しくみの違い
NISA(少額投資非課税制度。投資で得た利益に税金がかからない口座)は「いつでも使えるお金を育てる口座」、iDeCo(個人型確定拠出年金。自分で掛金を出して、原則60歳以降に受け取る年金)は「老後のために取っておく年金」です。違いを並べると、次のようになります。
| 項目 | NISA | iDeCo |
|---|---|---|
| 目的のイメージ | 使い道は自由 | 老後の資金づくり |
| 入れるときの税 | 優遇なし | 掛金の全額が所得控除(その年の所得税・住民税が軽くなる) |
| 増えたときの税 | 運用益・配当に税金がかからない | 運用益に税金がかからない |
| 受け取るときの税 | かからない | 一時金は退職所得控除、年金は公的年金等控除の対象(税金がかかることもある) |
| 引き出し | いつでも売却して引き出せる | 原則60歳まで引き出せない |
| 上限 | 年間360万円(つみたて投資枠120万円+成長投資枠240万円)、生涯1,800万円(うち成長投資枠1,200万円) | 働き方や勤務先の年金制度で決まる(2026年12月分から変更) |
どちらも、預けたお金で投資信託などを買う制度です。値上がりすることもあれば値下がりすることもあり、元本は保証されません。
出典:金融庁「NISAを知る」「NISA制度の概要」(2026年10月確認)、厚生労働省「確定拠出年金制度の概要」
NISAの枠:使った分は翌年に戻る
NISAの非課税で持っておける期間は無期限です。商品を売ると、その商品を買ったときの金額(簿価)の分だけ、翌年以降に生涯の枠が空き、また使えるようになります。ただし、年間の枠(360万円)は売っても戻らないので、1年に入れられる額には上限があります。対象は、その年の1月1日時点で18歳以上の人です。
出典:金融庁「NISA制度の概要」
iDeCoの上限は2026年12月から変わる
iDeCoの掛金の上限は、2026年12月分の掛金から大きく変わります。たとえば会社員で企業年金がない人は、月2.3万円から6.2万円になります。企業型DC(会社が掛金を出す確定拠出年金)や確定給付企業年金がある人は、会社が出す掛金などを差し引いた残りの範囲まで出せるようになります。区分ごとの一覧は2026年12月からiDeCoの上限が変わりますの記事にまとめました。
出典:厚生労働省「iDeCo拠出限度額の引き上げ」「2025年の制度改正」
2026年度税制改正で決まったNISAの見直し
2025年12月にまとめられた2026年度(令和8年度)の税制改正で、NISAにも見直しが入りました。主なものは次のとおりです。
| 見直しの内容 | ポイント |
|---|---|
| 0〜17歳もつみたて投資枠を使えるように | 2027年1月から。年間60万円、非課税で持てる上限600万円 |
| 子どもの口座からの払い出し | 原則できない。12歳以降は、子どものためのお金で本人が同意していることなどを条件に払い出せる |
| つみたて投資枠の対象商品 | 対象となる指数の追加や、主に債券に投資する投資信託なども対象に |
なお、金融庁は2026年8月に、売った分の枠を「その年のうちに」戻せるようにする案などを2027年度の税制改正要望として出しています。これは要望の段階で、まだ決まっていません。
出典:金融庁「令和8(2026)年度税制改正について-税制改正大綱における金融庁関係の主要項目-」(2025年12月)、金融庁「NISA制度の概要」、金融庁「令和9(2027)年度 税制改正要望について」(2026年8月)
医療職が考えておきたい3つのこと
- 勤務先の年金制度を確かめる:企業型DCや確定給付企業年金があるかどうかで、iDeCoに出せる額が変わります。給与明細や福利厚生の案内で確認してみてください
- 「いつ使うお金か」で分ける:iDeCoは原則60歳まで引き出せません。転職、留学や資格取得、結婚や出産など、近いうちに使うかもしれないお金は、いつでも引き出せる形で持っておくと安心です
- 税の優遇の効き方は人によって違う:iDeCoの所得控除は、所得税・住民税を払っている人ほど効果があります。育休中やパート勤務で税金がかからない年は、その効果が小さくなります
たとえるなら「服用のタイミング」
薬には「食前」「食後」「寝る前」のように、飲むタイミングが決まっているものがあります。同じ薬でも、合わないタイミングで飲むと、本来の働きを発揮できません。NISAとiDeCoも、どちらが優れているかではなく、「そのお金をいつ使うか」に合わせて使い分ける制度です。60歳以降のためのお金はiDeCo、それより前に使うかもしれないお金はNISAや預金、というように、使う時期から考えると整理しやすくなります。
まとめ
- NISAはいつでも引き出せて、利益に税金がかからない。iDeCoは原則60歳まで引き出せないが、掛金が所得控除になる
- NISAは年間360万円・生涯1,800万円まで。2027年1月からは0〜17歳も、つみたて投資枠を使えるようになる
- iDeCoの上限は2026年12月分の掛金から変わる。勤務先の年金制度によって上限が違う
- どちらを優先するかは「そのお金をいつ使うか」で考える
もっと具体的に整理したい方へ
記事の内容を、ご自身の収入や予定に当てはめて整理したい方には、オンラインの個別相談をご用意しています。その場でお申し込みを受けることはなく、「今日は整理だけで」でも大丈夫です。
※本記事は一般的な情報提供を目的としており、特定の金融商品をおすすめするものではありません。制度の内容は2026年10月時点のものです。